Trong lúc kinh doanh urê và NPK mang lại kết quả thuận lợi, DPM đặt mục tiêu tăng mạnh tiêu thụ phân bón hữu cơ. Báo cáo tài chính bán niên cho thấy doanh nghiệp đã mở rộng doanh thu qua thương mại, nhưng phần lớn lợi nhuận gộp vẫn đến từ sản phẩm tự sản xuất.
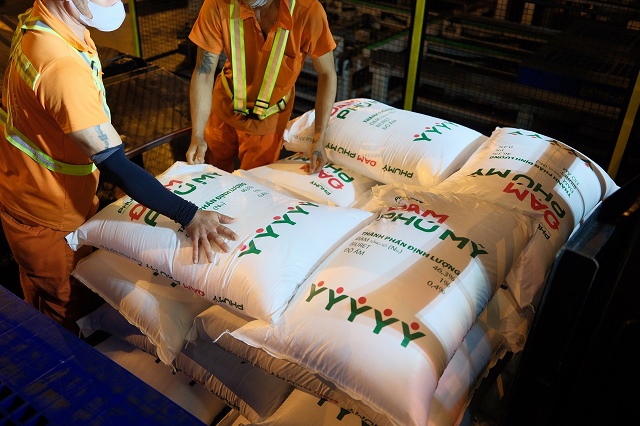
Tại hội thảo “Định hướng phát triển phân bón hữu cơ – Từ chính sách đến chiến lược Phú Mỹ” ngày 24/9 ở TP.HCM, Tổng công ty Phân bón và Hóa chất Dầu khí (Mã ck: DPM) công bố mục tiêu tiêu thụ 30.000 tấn phân hữu cơ trong năm 2026, gấp 10 lần mức khoảng 3.000 tấn đã bán năm 2025. Nguồn hàng được triển khai từ Nhật Bản, Hàn Quốc và gia công trong nước.
Đây là bước mở rộng đáng chú ý đối với doanh nghiệp có thế mạnh sản xuất phân đạm (urê). DPM tìm thêm sản phẩm để kinh doanh thương mại khi hoạt động sản xuất vẫn mang lại lợi nhuận cao. Vấn đề là các nguồn thu mới sẽ đóng góp đến đâu vào kết quả kinh doanh.
Thương mại tạo thêm doanh thu, sản xuất kéo lợi nhuận
Theo báo cáo tài chính hợp nhất bán niên đã soát xét, sáu tháng đầu năm 2026, DPM đạt 12.609 tỷ đồng doanh thu thuần, tăng 33,8% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 1.326 tỷ đồng, tăng 112,5% so với cùng kỳ. Biên lợi nhuận gộp tăng từ 16,47% trong sáu tháng đầu năm 2025 lên 20,67%.
CTCK Mirae Asset cho rằng giá bán urê và NPK tăng so với cùng kỳ, trong khi giá khí nội địa tăng chậm hơn, đã hỗ trợ biên lợi nhuận của DPM. Báo cáo tài chính không tách riêng tác động của giá bán, sản lượng và chi phí khí đối với từng sản phẩm
Thuyết minh báo cáo tài chính cho thấy hai nhóm hoạt động tăng trưởng theo những cách khác nhau. Doanh thu từ hàng hóa, sản phẩm sản xuất trong nước đạt 8.362 tỷ đồng, tăng 13% so với cùng kỳ. Lợi nhuận gộp của nhóm này tăng hơn 70% so với cùng kỳ, lên 2.444 tỷ đồng. Doanh thu tăng vừa phải nhưng lãi gộp tăng nhanh hơn nhiều, khi biên gộp từ 19,37% lên 29,23%.
Với hàng nhập khẩu và mua trong nước, doanh thu tăng 110% so với cùng kỳ, đạt 4.247 tỷ đồng. Nhờ đó, tỷ trọng thương mại trong tổng doanh thu thuần tăng từ 21,47% trong sáu tháng đầu năm 2025 lên 33,68%. Tuy nhiên, biên gộp của nhóm này giảm từ 5,87% xuống 3,80%. Mặc dù lợi nhuận gộp vẫn tăng 35,9% so với cùng kỳ, đạt 161 tỷ đồng, song không theo kịp tốc độ tăng doanh thu.
Như vậy, tính trên phần tăng thêm so với sáu tháng đầu năm 2025, hoạt đông thương mại mang lại gần 70% mức tăng doanh thu, thế nhưng hoạt động sản xuất lại tạo ra gần 96% mức tăng lợi nhuận gộp. Quy mô bán hàng từ nguồn mua ngoài đã lớn hơn, nhưng kết quả sản xuất vẫn quyết định phần lớn mức cải thiện lợi nhuận.
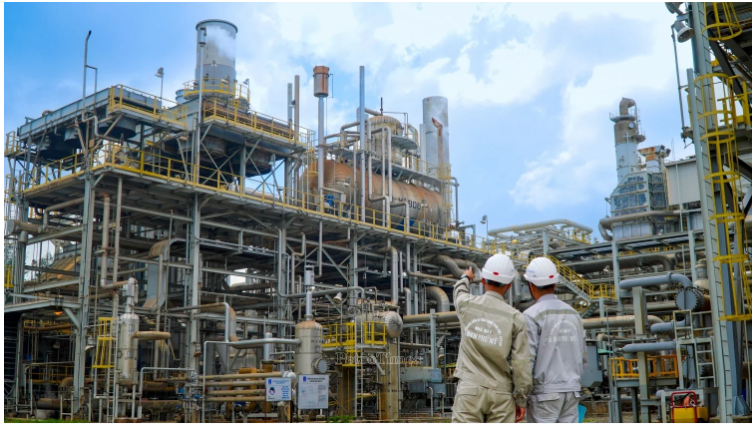
Hoạt động sản xuất vẫn đem lại lợi nhuận chủ yếu cho
Mảng mới cần thời gian để chứng minh hiệu quả
Phân hữu cơ là một trong nhiều hướng mà DPM đang mở rộng. Theo Mirae Asset, doanh nghiệp tiêu thụ 144.200 tấn NPK trong sáu tháng đầu năm 2026, đồng thời dự kiến đầu tư các dự án hóa chất giai đoạn 2026–2030 như H₂O₂, DEF và Melamine. BSC cũng ghi nhận chiến lược đa dạng hóa sản phẩm, thương mại phân bón và phát triển hóa chất, nhưng lưu ý các dự án hóa chất mới chưa đóng góp vào kết quả kinh doanh ngắn hạn.
Hoạt động hóa chất hiện hữu đã có doanh thu. Trong sáu tháng đầu năm 2026, doanh thu hóa chất sản xuất và kinh doanh hóa chất mua ngoài cộng lại đạt khoảng 765 tỷ đồng trước các khoản giảm trừ, so với khoảng 461 tỷ đồng cùng kỳ năm trước. Báo cáo tài chính chưa phân bổ chiết khấu và lợi nhuận gộp để xác định hiệu quả chung của mảng này.
Sau kỳ báo cáo, ngày 12/8, Hội đồng quản trị DPM phê duyệt chủ trương thành lập Công ty TNHH Hóa chất Phú Mỹ, vốn điều lệ 220 tỷ đồng do DPM sở hữu toàn bộ. Theo thuyết minh báo cáo tài chính, đây là việc chuyển Chi nhánh Kinh doanh Hóa chất Dầu khí sang mô hình công ty một thành viên. Quyết định tạo một mốc triển khai cụ thể cho mảng hóa chất; đóng góp từ các dự án sản xuất mới còn phụ thuộc vào tiến độ đầu tư và vận hành.
Với phân hữu cơ, khoảng cách giữa mức tiêu thụ 3.000 tấn năm 2025 và mục tiêu 30.000 tấn năm nay cho thấy quy mô DPM muốn đạt tới là rất thách thức. Doanh nghiệp chưa công bố sản lượng đã bán trong năm 2026, doanh thu hay biên lợi nhuận riêng của dòng sản phẩm này. Khi tăng quy mô, giá bán, nguồn hàng đúng mùa vụ và hiệu quả phân phối sẽ là những vấn đề cần giải quyết.
Như vậy, DPM đang tích cực mở rộng danh mục trong giai đoạn kinh doanh thuận lợi, nhưng lợi nhuận hiện tại vẫn chịu tác động từ giá phân bón và chi phí khí. Với nhà đầu tư, các mốc cần theo dõi là sản lượng hữu cơ thực bán, biên gộp thương mại, lợi nhuận riêng của NPK và hóa chất, cùng tiến độ vận hành các dự án mới. Những kết quả đó sẽ cho thấy nguồn thu mở rộng có dần trở thành nguồn lợi nhuận đáng kể bên cạnh urê hay không.
Nguồn: https://stockbiz.vn/tin-tuc/dpm-mo-rong-nguon-thu-loi-nhuan-van-dua-vao-san-xuat/41967601

