Sáng 29/9, PNJ giảm sàn phiên thứ hai liên tiếp về 28.600 đồng, mức thấp nhất trong khoảng sáu năm. Khoảng 30 triệu cổ phiếu, tương đương gần 6% số cổ phiếu lưu hành, chờ bán ở giá sàn. Phiên trước đó (28/9), cổ phiếu đóng cửa ở giá sàn 30.700 đồng với hơn 27 triệu cổ phiếu dư bán, trong khi toàn phiên chỉ khớp khoảng 2,1 triệu cổ phiếu, thấp hơn 64% so với bình quân 10 phiên (theo Tuổi Trẻ). Sau hai phiên, giá cổ phiếu đã giảm khoảng 13% so với mức 33.000 đồng trước khi tài liệu đại hội được công bố. Lượng dư bán giá sàn liên tục lớn gấp nhiều lần khối lượng khớp lệnh. Người đang cầm PNJ đối mặt cùng lúc với tài khoản sụt giảm và một chuỗi tin tiêu cực kéo dài từ ngày 25/9. Trong bối cảnh đó, quyết định đưa ra nhanh nhất thường cũng là quyết định ít được phân tích nhất.
Nỗi sợ đang định giá PNJ
Đợt bán mạnh hiện tại có nguyên nhân rõ ràng. Từ ngày 25/9, thị trường liên tiếp đón nhận bốn thông tin tiêu cực:
-
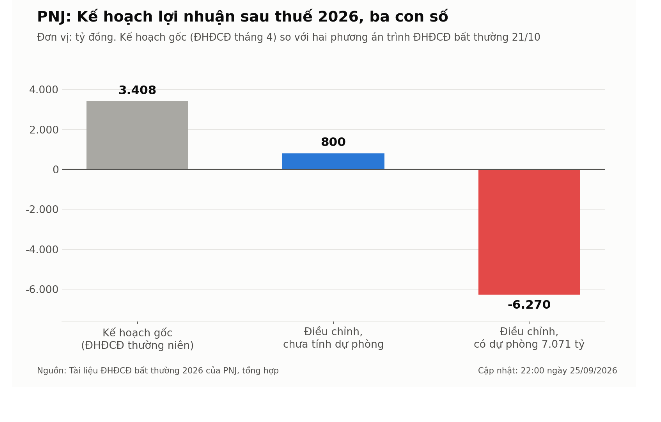
Tài liệu ĐHĐCĐ bất thường đưa ra kế hoạch lỗ sau thuế 6.270 tỷ đồng cho năm 2026, đảo ngược mục tiêu lãi 3.408 tỷ đồng đã thông qua hồi tháng 4.
-
Cổ tức tiền mặt năm 2026 về 0%.
-
Nhu cầu huy động tối đa 8.000 tỷ đồng.
-
Người thân Chủ tịch tiếp tục đăng ký bán cổ phiếu.
Khi các tin tiêu cực xuất hiện dồn dập, thị trường thường phản ứng theo một vòng lặp quen thuộc: giá giảm khiến nhà đầu tư lo lắng, lo lắng dẫn đến bán, bán kéo giá giảm tiếp. Với các tài khoản sử dụng đòn bẩy, hai phiên giảm sàn liên tiếp làm tăng khả năng phát sinh lệnh bán giải chấp. Lệnh này được thực hiện theo tỷ lệ ký quỹ, không phụ thuộc vào đánh giá của chủ tài khoản về doanh nghiệp.
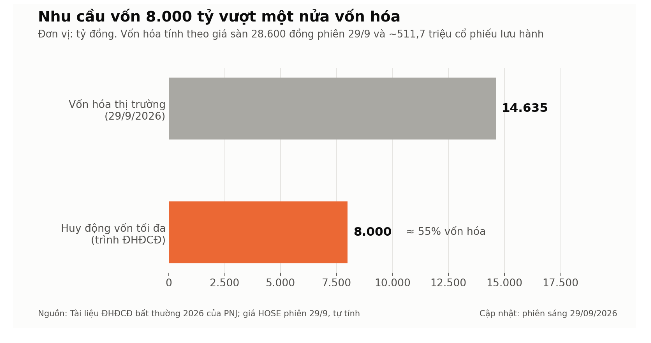
Trong giai đoạn như vậy, giá cổ phiếu phản ánh mức độ lo ngại nhiều hơn giá trị doanh nghiệp. Tại 28.600 đồng, vốn hóa PNJ khoảng 14.635 tỷ đồng, tương ứng khoảng 511,7 triệu cổ phiếu lưu hành. So với vốn hóa (tự tính):
-
Khoản dự phòng thu đổi 7.071 tỷ đồng bằng khoảng 48%.
-
Nhu cầu vốn 8.000 tỷ đồng bằng khoảng 55%.
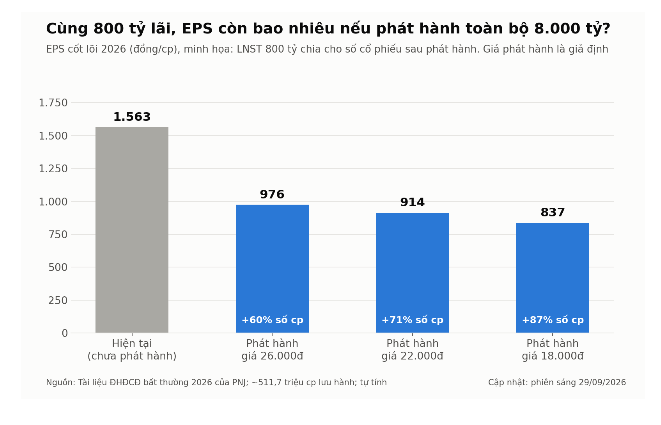
Con số lỗ 6.270 tỷ đồng là kết quả kế toán sau khi trích một khoản dự phòng, tức chi phí ước tính cho nghĩa vụ mua lại hàng trong tương lai. Khoản này chưa phải số tiền đã chi ra. Nếu tách dự phòng ra, PNJ vẫn đặt kế hoạch lãi 800 tỷ đồng trên doanh thu 39.057 tỷ đồng, tăng khoảng 10% so với năm 2025 (theo tài liệu ĐHĐCĐ của PNJ). Mức lãi này tương đương EPS cốt lõi khoảng 1.563 đồng. Tại giá sàn 29/9, P/E cốt lõi khoảng 18,3 lần (tự tính).
4 yếu tố sẽ định giá lại cổ phiếu:
Khi áp lực tâm lý qua đi, giá PNJ sẽ được định lại dựa trên bốn yếu tố. Ba yếu tố đầu tác động đến giá trị doanh nghiệp. Yếu tố thứ tư tác động đến biến động giá ngắn hạn.
1. Phương án huy động 8.000 tỷ đồng
Nhu cầu vốn này được xây dựng trên kế hoạch vốn lưu động và chiến lược phát triển trong 3 năm (theo Người Quan Sát). Hình thức huy động chưa được công bố và sẽ trình tại ĐHĐCĐ ngày 21/10. Các thông tin đã có:
-
PNJ từng nêu phát hành cổ phiếu là một trong các phương án đang xem xét.
-
HĐQT đã thông qua chủ trương vay Chủ tịch với hạn mức tối đa 5% tổng tài sản.
-
Gia đình Chủ tịch đã bán cổ phiếu để tạo nguồn cho PNJ vay.
Vay nợ không làm thay đổi số lượng cổ phiếu, còn phát hành cổ phiếu thì chia lợi nhuận cho nhiều cổ đông hơn. Giá thị trường càng giảm sâu, mức giá phát hành khả thi càng thấp và mức pha loãng càng lớn. Bảng dưới minh họa trường hợp toàn bộ 8.000 tỷ đồng được huy động qua phát hành, với lợi nhuận giữ ở mức 800 tỷ đồng:
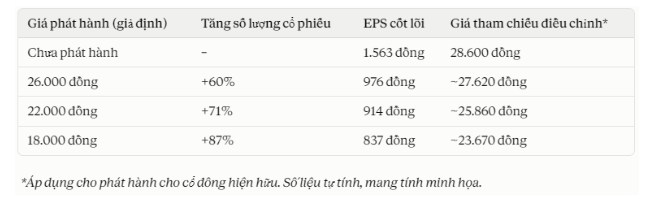
Mức pha loãng thực tế sẽ phụ thuộc vào bốn thông số: tỷ trọng vay, giá phát hành, đối tượng phát hành và việc chia đợt trong 3 năm. Đây là yếu tố có sức nặng lớn nhất tại đại hội.
2. Tỷ lệ khách hàng bán lại thực tế
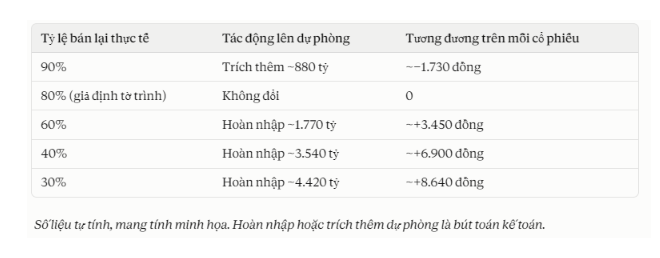
Khoản dự phòng 7.071 tỷ đồng dựa trên giả định 80% lượng hàng đã bán sẽ quay lại. Trong BCTC bán niên soát xét công bố đầu tháng 9, PNJ còn dùng các tỷ lệ thấp hơn nhiều:
-
Hàng bán giai đoạn 2020–2026: 28,8%.
-
Hàng bán từ 2019 trở về trước: 7%.
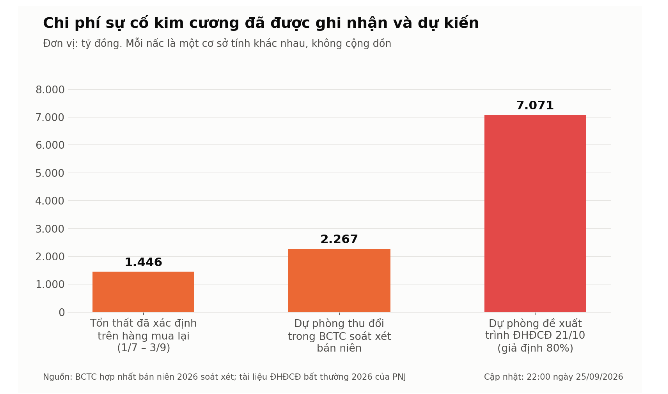
Thực tế từ 1/7 đến 3/9, PNJ mua lại 4.997 tỷ đồng hàng hóa, tổn thất 1.446 tỷ đồng. Đầu tháng 9, công ty cho biết tỷ lệ mua lại trên doanh thu đã giảm dần về gần mức bình quân trước sự cố.
Tỷ lệ bán lại thực tế có thể chênh lệch với giả định theo cả hai hướng:
-
Thấp hơn 80%: phần dự phòng dư được hoàn nhập vào lợi nhuận các kỳ sau.
-
Cao hơn 80%: PNJ phải trích thêm.
Theo ước tính giản lược, mỗi 10 điểm phần trăm chênh lệch tương đương khoảng 1.700 đồng trên mỗi cổ phiếu, trước thuế. Con số này bằng khoảng 6% giá hiện tại (tự tính).
BCTC quý 3 sẽ là dữ liệu đầu tiên kiểm chứng giả định này.
3. Biên lợi nhuận bán lẻ và tái cấu trúc bộ máy
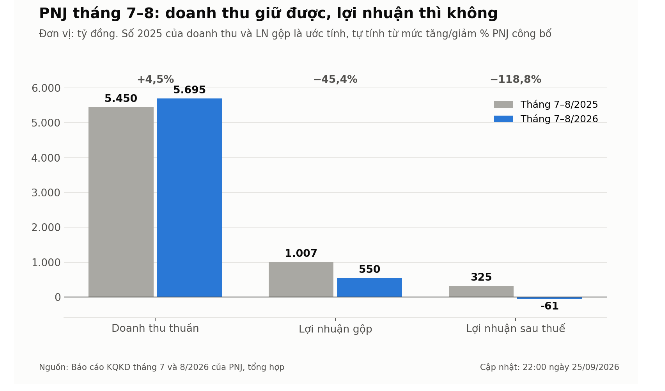
Kết quả tháng 7–8/2026: doanh thu tăng 4,5%, lợi nhuận gộp giảm 45,4% xuống 550 tỷ đồng, lỗ sau thuế 61 tỷ đồng.
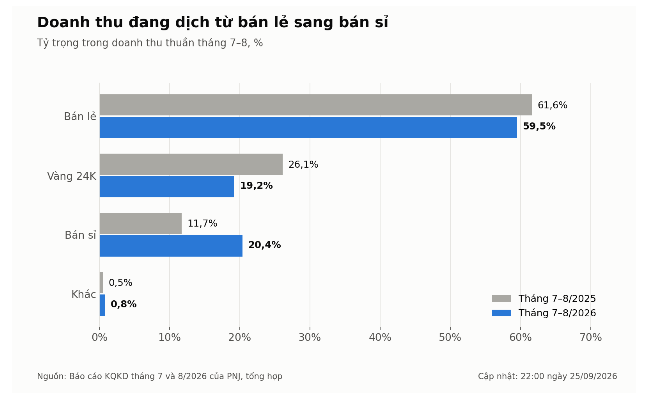
Nguyên nhân nằm ở cơ cấu doanh thu. Bán lẻ, mảng có biên cao nhất, giảm 1,5%. Bán sỉ, mảng biên mỏng, tăng 78%. Biên gộp toàn công ty vì vậy giảm từ 18,5% xuống khoảng 9,7%.
Kế hoạch tái cấu trúc đang được triển khai trên hai mặt:
-
Mạng lưới cửa hàng: PNJ dự kiến đóng 25–30 cửa hàng và mở mới khoảng 10, trên tổng số 432 điểm kinh doanh (theo Tuổi Trẻ).
-
Bộ máy quản lý: trước giờ giao dịch 29/9, PNJ công bố HĐQT đã thông qua việc tái cơ cấu tổ chức và sắp xếp nhân sự, có hiệu lực từ 10/10/2026. Ông Đào Trung Kiên, thành viên HĐQT, chuyển từ vị trí Giám đốc cao cấp Vận hành sang Giám đốc cao cấp Chiến lược và Quản trị hiệu quả hoạt động, nhiệm kỳ 3 năm Người Quan Sát).
Tác động của tái cấu trúc có thể theo hai hướng:
-
Đóng các điểm bán kém hiệu quả và tập trung đầu mối quản trị hiệu quả hoạt động có thể hỗ trợ biên lợi nhuận.
-
Mạng lưới thu hẹp có thể làm giảm doanh thu bán lẻ trong ngắn hạn.
Với doanh thu kế hoạch 39.057 tỷ đồng, mỗi 1 điểm phần trăm biên gộp tương đương khoảng 390 tỷ đồng lợi nhuận gộp (tự tính).
Về niềm tin khách hàng, PNJ cho biết Vinacontrol đã lấy mẫu ngẫu nhiên và gửi Viện Khoa học Đá quý Châu Á (AIGS) kiểm định độc lập. Theo kết quả doanh nghiệp công bố, 100% mẫu là kim cương thiên nhiên, đúng thông số 4C.
4. Áp lực cung cổ phiếu trong tháng 10
Hai phiên giảm sàn cho thấy cung đang vượt xa cầu. Trong tháng 10, nguồn cung có thể được bổ sung từ ba phía:
Người có liên quan:
-
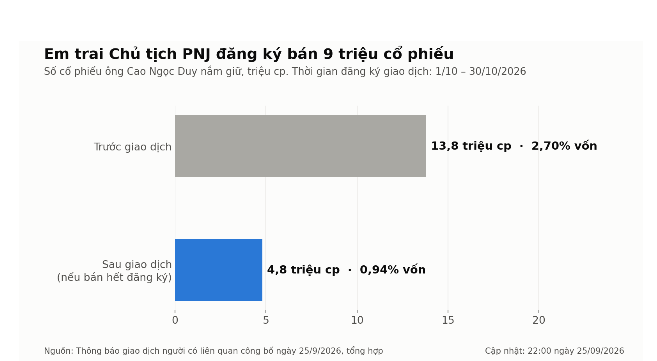
o Ông Cao Ngọc Duy, em trai Chủ tịch, đăng ký bán 9 triệu cổ phiếu từ 1/10 đến 30/10 vì nhu cầu tài chính cá nhân.
-
o Trước đó, hai con gái Chủ tịch là bà Trần Phương Ngọc Hà và bà Trần Phương Ngọc Thảo đã bán tổng cộng 25 triệu cổ phiếu với mục đích tạo nguồn cho PNJ vay.
-
Nhà đầu tư nắm giữ vì cổ tức: mức cổ tức 20% trước đây tương đương lợi suất khoảng 7% tại giá hiện tại (tự tính). Khi cổ tức năm 2026 về 0%, lý do nắm giữ của nhóm này không còn.
-
Tài khoản ký quỹ: nếu giá tiếp tục giảm sàn, khả năng phát sinh lệnh bán giải chấp tăng lên.
Áp lực cung ngắn hạn không làm thay đổi giá trị doanh nghiệp, nhưng có thể khiến giá biến động xa hơn mức ba yếu tố cơ bản phản ánh.
5 yếu tố thường chi phối quyết định của nhà đầu tư trong giai đoạn biến động:
Mục tiêu nắm giữ ban đầu. Nhà đầu tư nắm PNJ vì cổ tức đều đặn và nhà đầu tư nắm PNJ vì vị thế dẫn đầu ngành bán lẻ trang sức đang đứng trước hai bài toán khác nhau. Với nhóm thứ nhất, lý do nắm giữ đã thay đổi ít nhất đến năm 2027. Với nhóm thứ hai, dữ liệu cần thiết là biên lợi nhuận bán lẻ trong các quý tới, và dữ liệu này chưa xuất hiện.
Mức sử dụng đòn bẩy. Tài khoản không vay ký quỹ có quyền chủ động về thời gian. Tài khoản vay ký quỹ phụ thuộc vào tỷ lệ ký quỹ và quy định của công ty chứng khoán. Sau hai phiên giảm sàn, rủi ro giải chấp là yếu tố tác động trực tiếp và có thể đo lường được với nhóm tài khoản này.
Tỷ trọng trong danh mục. Cùng một mức sụt giảm, cổ phiếu chiếm 5% danh mục và cổ phiếu chiếm 50% danh mục tác động rất khác nhau đến tổng tài sản. Mức độ tập trung quyết định khả năng chịu đựng các kịch bản xấu tiếp theo.
Mức độ đầy đủ của thông tin. Hai dữ liệu có sức nặng nhất là phương án vốn 8.000 tỷ đồng và mức dự phòng thực trích trong BCTC quý 3. Cả hai đều chưa được công bố. Mọi đánh giá trước ngày 21/10 đều được đưa ra khi còn thiếu hai dữ liệu này.
Thanh khoản thực tế. Phiên 28/9 chỉ khớp khoảng 2,1 triệu cổ phiếu, trong khi dư bán sàn vượt 27 triệu. Trong các phiên giảm sàn có dư bán lớn, phần lớn lệnh bán ở giá sàn không được khớp. Diễn biến này thường kéo dài đến khi lượng dư bán thu hẹp.
Những sai lầm thường gặp trong giai đoạn hoảng loạn:
Đọc con số lỗ như tiền đã mất. Khoản lỗ 6.270 tỷ đồng phần lớn đến từ dự phòng dựa trên giả định 80%. Tổn thất đã xác định từ hoạt động mua lại đến ngày 3/9 là 1.446 tỷ đồng. Khoảng cách giữa hai con số là vùng bất định, có thể thu hẹp theo cả hướng tích cực lẫn tiêu cực.
Bỏ qua rủi ro pha loãng khi gia tăng vị thế trước ĐHĐCĐ. Mua thêm ở giá thấp giúp hạ giá vốn bình quân. Nhưng nếu đại hội thông qua phương án phát hành với giá chiết khấu sâu, phần mua thêm cũng chịu pha loãng như phần đang nắm giữ. Mức độ rủi ro này chỉ được làm rõ sau ngày 21/10.
Phản ứng theo giao dịch của người nội bộ mà không xét mục đích. Bán cổ phiếu để tạo nguồn cho doanh nghiệp vay và bán cổ phiếu vì nhu cầu cá nhân mang ý nghĩa khác nhau. Cả hai loại giao dịch đều xuất hiện trong gia đình Chủ tịch PNJ thời gian qua.
Ra quyết định dựa trên tin đồn. Trong giai đoạn nhạy cảm, thông tin chưa kiểm chứng thường lan truyền nhanh hơn thông tin chính thức. Nguồn tin cậy nhất vẫn là công bố thông tin của doanh nghiệp trên HOSE và tài liệu đại hội.
Kịch bản bất lợi nhất là hai yếu tố tiêu cực cùng xảy ra: phương án vốn nghiêng về phát hành với giá thấp, trong khi tỷ lệ bán lại thực tế tiệm cận hoặc vượt giả định 80%. Khi đó, lợi nhuận bị pha loãng trên số cổ phiếu lớn hơn, và PNJ có thể phải trích thêm dự phòng.
Chuỗi giảm sàn kéo dài làm giảm mức giá phát hành khả thi trong phương án vốn, qua đó làm tăng mức pha loãng. Rủi ro pháp lý và uy tín liên quan đến vụ việc kim cương chưa khép lại. Diễn biến mới từ vụ việc có thể kích hoạt thêm một đợt khách hàng bán lại sản phẩm.
Việc nâng giả định tỷ lệ bán lại từ khoảng 29% lên 80% chỉ trong ba tuần, đúng lúc dữ liệu mua lại hạ nhiệt, cho thấy ban lãnh đạo chủ động ghi nhận phần lớn rủi ro vào năm 2026. Các bước đi cùng hướng tái cấu trúc này gồm: kế hoạch đóng cửa hàng kém hiệu quả, việc sắp xếp lại bộ máy từ 10/10, và việc gia đình Chủ tịch tạo nguồn cho doanh nghiệp vay. Nếu tỷ lệ bán lại thực tế tiếp tục giảm, phần chênh lệch có thể trở thành dư địa lợi nhuận cho các năm sau.
Phương án huy động vốn vẫn là yếu tố quyết định. Một đợt phát hành quy mô lớn với giá thấp có thể triệt tiêu lợi ích từ hoàn nhập, và mức giá thị trường càng giảm thì rủi ro này càng lớn. ĐHĐCĐ ngày 21/10 vì vậy là điểm phân định:
-
Nếu nguồn vốn chủ yếu đến từ vay, hoặc từ phát hành theo lộ trình ở mức giá bảo vệ quyền lợi cổ đông hiện hữu, luận điểm “ghi nhận một lần, phục hồi sau đó” có thêm cơ sở.
-
Nếu phương án nghiêng về phát hành chiết khấu sâu, tập trung trong thời gian ngắn, triển vọng của cổ đông hiện hữu cần được đánh giá lại.
Thị trường thường phản ứng với nỗi sợ nhanh hơn với số liệu, và hai phiên giảm sàn liên tiếp là phản ứng với con số lỗ. Trong ba tuần tới, các số liệu sẽ lần lượt được công bố. Nhà đầu tư cần xác định rõ mình đang chờ dữ liệu nào, và dữ liệu đó tác động lên giá trị cổ phần theo hướng nào. Đó là cơ sở để ra quyết định, thay vì phản ứng theo bảng điện.
Số liệu có ghi nguồn là dữ liệu doanh nghiệp hoặc báo chí đã công bố; số liệu ghi “tự tính” là tính toán cá nhân; các bảng minh họa dựa trên giả định và không phải dự báo.
Nội dung này chỉ nhằm mục đích cung cấp thông tin, phân tích và giáo dục tài chính. Nội dung không phải là cam kết lợi nhuận, không bảo đảm hiệu quả đầu tư, không phải khuyến nghị đầu tư cá nhân hóa và không thay thế quyết định đầu tư độc lập của nhà đầu tư. Nhà đầu tư cần tự đánh giá khẩu vị rủi ro và chịu trách nhiệm đối với quyết định đầu tư của mình.
Nguồn: https://stockbiz.vn/tin-tuc/pnj-truoc-dhdcd-2110-nguoi-dang-cam-co-phieu-can-chon-loc-nhung-gi-giua-con-mua-tin-xau/42006949


