1. Lợi nhuận sau thuế 1H2026 tăng 20.0% nhờ mảng thu phí BOT tăng trưởng và biên lợi nhuận xây lắp phục hồi
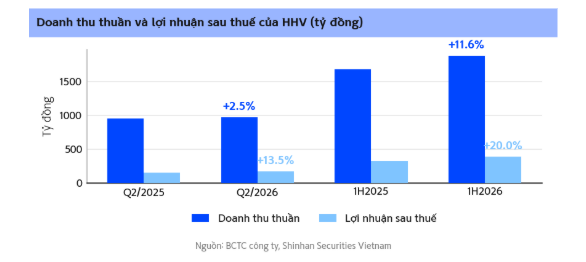
CTCP Đầu tư Hạ tầng Giao thông Đèo Cả (HHV, HOSE) ghi nhận doanh thu thuần Q2/2026 đạt 970.3 tỷ đồng (+2.5% YoY) và lợi nhuận sau thuế 171.8 tỷ đồng (+13.5% YoY). Luỹ kế 1H2026, doanh thu thuần đạt 1,877.2 tỷ đồng (+11.6% YoY), lợi nhuận sau thuế đạt 389.2 tỷ đồng (+20.0% YoY), lần lượt hoàn thành 42.0% và 50.8% kế hoạch cả năm (doanh thu 4,468 tỷ đồng, lợi nhuận sau thuế 766 tỷ đồng).
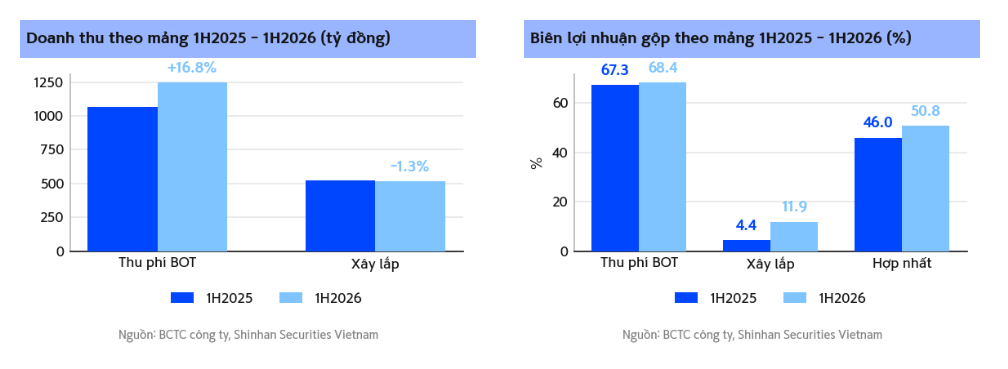
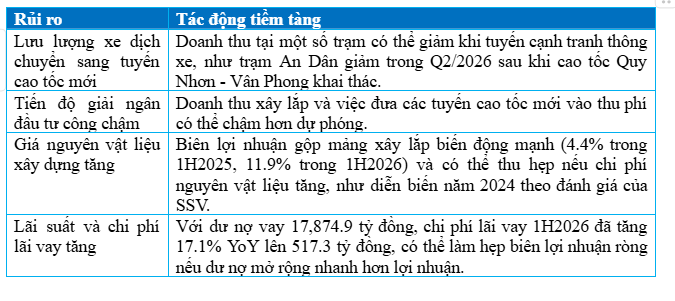
Mảng thu phí BOT là động lực chính: doanh thu 1H2026 đạt 1,246.6 tỷ đồng (+16.8% YoY), chiếm 66.4% doanh thu, nhờ lưu lượng xe tăng trên các tuyến huyết mạch; biên lợi nhuận gộp của mảng nhích từ 67.3% lên 68.4%. Ngược lại, doanh thu xây lắp đi ngang ở mức 517.3 tỷ đồng (-1.3% YoY), nhưng biên lợi nhuận gộp của mảng này phục hồi mạnh từ 4.4% lên 11.9%. Trong mức tăng 181.0 tỷ đồng lợi nhuận gộp, mảng BOT đóng góp 134.2 tỷ đồng và mảng xây lắp đóng góp 38.7 tỷ đồng, đưa biên lợi nhuận gộp hợp nhất luỹ kế từ 46.0% lên 50.8%.
Tuy vậy, lợi nhuận bị kéo lại bởi các khoản ngoài hoạt động cốt lõi: chi phí lãi vay 1H2026 tăng 17.1% YoY lên 517.3 tỷ đồng, doanh thu tài chính giảm từ 28.6 tỷ đồng xuống 5.5 tỷ đồng do lãi từ hợp đồng hợp tác kinh doanh thu hẹp, và phần lãi từ công ty liên doanh, liên kết giảm từ 50.9 tỷ đồng xuống 44.4 tỷ đồng. Biên lợi nhuận ròng luỹ kế vì vậy chỉ cải thiện từ 19.3% lên 20.7%.
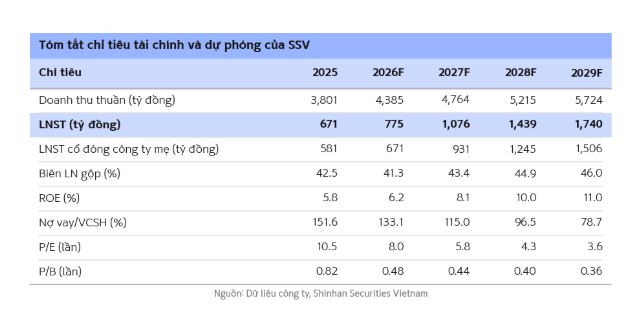
Quý 4 hằng năm thường là quý cao điểm ghi nhận doanh thu của HHV, nên tỷ lệ hoàn thành kế hoạch sau nửa năm chưa phản ánh đầy đủ kết quả cả năm. SSV dự phóng doanh thu thuần 2026F đạt 4,385 tỷ đồng (+15% YoY) và lợi nhuận sau thuế 775 tỷ đồng (+16% YoY), trong đó doanh thu mảng BOT dự phóng đạt 2,566 tỷ đồng (+18% YoY) và mảng xây lắp đạt 1,470 tỷ đồng (+11% YoY).
2. Danh mục 6 dự án BOT trải dài từ biên giới phía Bắc đến Nam Trung Bộ, lưu lượng xe phân hóa giữa các tuyến
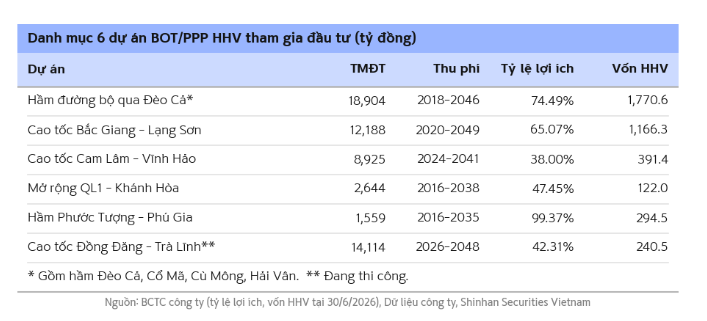
HHV tham gia đầu tư trực tiếp vào 6 dự án hạ tầng giao thông theo hình thức PPP – hợp đồng BOT, trong đó 5 dự án đã vận hành và dự án cao tốc Đồng Đăng – Trà Lĩnh đang thi công. Doanh nghiệp vận hành 18 trạm thu phí với quy mô khoảng 470 km đường cao tốc, quốc lộ và 31 km hầm đường bộ. Các khoản vay dự án được bảo đảm bằng quyền thu phí và trả theo phương án tài chính dựa trên nguồn thu phí hằng năm của từng dự án.
-
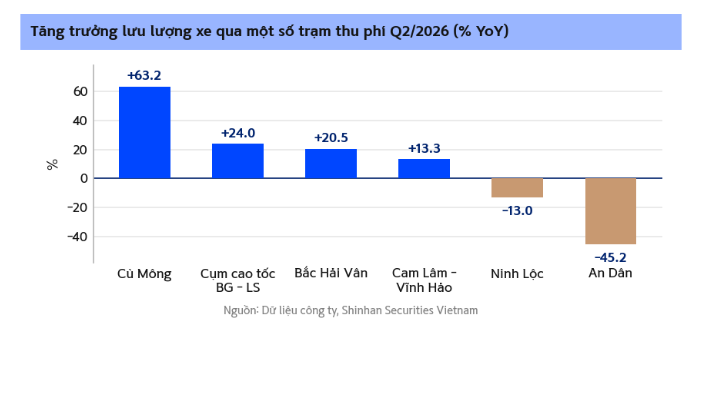
Hầm đường bộ qua Đèo Cả (TMĐT 18,904 tỷ đồng, thu phí 2018-2046, tỷ lệ lợi ích 74.49% qua CTCP Đầu tư Đèo Cả): dự án quy mô lớn nhất danh mục, gồm hầm Đèo Cả, Cổ Mã, Cù Mông và Hải Vân. Lưu lượng xe Q2/2026 qua trạm Cù Mông tăng 63.2% YoY và trạm Bắc Hải Vân tăng 20.5% YoY; công ty con này đạt lợi nhuận sau thuế 138.9 tỷ đồng trong 1H2026.
-
Cao tốc Bắc Giang – Lạng Sơn (TMĐT 12,188 tỷ đồng, thu phí 2020-2049, tỷ lệ lợi ích 65.07%): lưu lượng qua cụm trạm cao tốc tăng 24.0% YoY trong Q2/2026; lợi nhuận sau thuế 1H2026 của công ty dự án đạt 83.8 tỷ đồng.
-
Cao tốc Cam Lâm – Vĩnh Hảo (TMĐT 8,925 tỷ đồng, thu phí 2024-2041, tỷ lệ lợi ích 38.00%, công ty liên kết): lưu lượng tiếp tục tăng 13.3% YoY trong Q2/2026; công ty dự án đạt lợi nhuận sau thuế 93.5 tỷ đồng trong 1H2026.
-
Các trạm chịu tác động từ tuyến mới: lưu lượng qua trạm An Dân giảm 45.2% YoY do phương tiện dịch chuyển sang cao tốc Quy Nhơn – Vân Phong; trạm Ninh Lộc giảm 13.0% YoY, mức giảm đã nằm trong phương án tài chính dự kiến của dự án.
3. Backlog xây lắp dồi dào và đợt tăng vốn 497 tỷ đồng bổ sung nguồn lực cho giai đoạn đầu tư mới
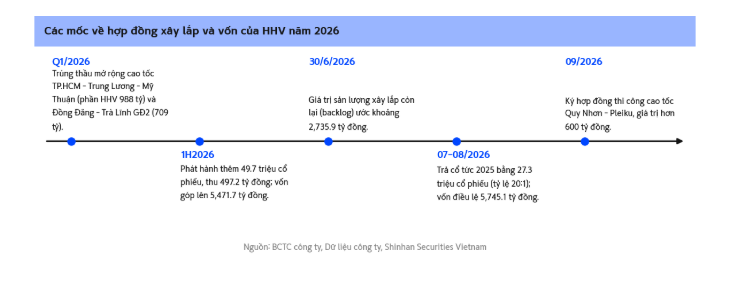
Ngoài thu phí, HHV là tổng thầu thi công tại nhiều dự án cao tốc. Trong Q1/2026, doanh nghiệp trúng thầu gói mở rộng cao tốc TP.HCM – Trung Lương – Mỹ Thuận (phần giá trị HHV trực tiếp đảm nhận 988 tỷ đồng) và cao tốc Đồng Đăng – Trà Lĩnh giai đoạn 2 (709 tỷ đồng). Tính đến cuối Q2/2026, giá trị sản lượng xây lắp còn lại ước khoảng 2,735.9 tỷ đồng, riêng dự án mở rộng TP.HCM – Trung Lương – Mỹ Thuận còn 938.5 tỷ đồng. Tháng 09/2026, HHV ký thêm hợp đồng thi công cao tốc Quy Nhơn – Pleiku trị giá hơn 600 tỷ đồng; theo ước tính của SSV, backlog duy trì trên 3,000 tỷ đồng.
Ở cửa ngõ biên giới phía Bắc, HHV nắm 42.31% lợi ích tại CTCP Cao tốc Đồng Đăng – Trà Lĩnh (vốn góp 240.5 tỷ đồng) và tham gia hợp đồng hợp tác đầu tư 178 tỷ đồng vào dự án; thời gian thu phí theo phương án là 2026-2048. HHV đồng thời có 31.60% lợi ích tại CTCP BOT Bắc Giang – Lạng Sơn – Hữu Nghị. Đây là các công ty liên kết, nên khi các tuyến này đưa vào khai thác, phần lợi nhuận từ thu phí có thể được HHV ghi nhận qua lãi từ công ty liên kết, bên cạnh doanh thu xây lắp đã ghi nhận trong giai đoạn thi công.
Về vốn, trong 1H2026 HHV phát hành thêm 49.7 triệu cổ phiếu, thu 497.2 tỷ đồng, nâng vốn góp từ 4,974.3 tỷ đồng lên 5,471.7 tỷ đồng; tỷ lệ sở hữu trực tiếp của công ty mẹ CTCP Tập đoàn Đèo Cả tăng từ 1.23% lên 2.86%. Sau kỳ báo cáo, doanh nghiệp trả cổ tức năm 2025 bằng 27.3 triệu cổ phiếu (tỷ lệ 20:1), đưa vốn điều lệ lên 5,745.1 tỷ đồng; số cổ phiếu mới được niêm yết bổ sung có hiệu lực từ ngày 10/08/2026.
4. Đòn bẩy tài chính giảm so với đầu năm, dòng tiền kinh doanh gần gấp đôi cùng kỳ
-
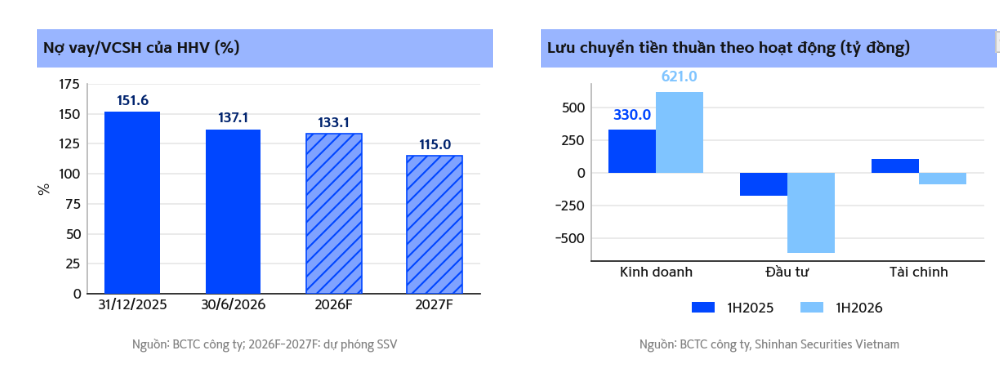
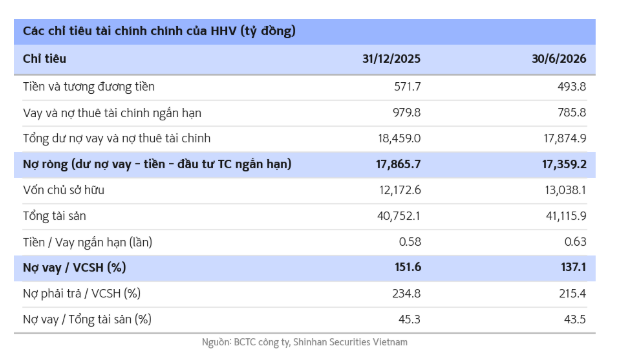
Đòn bẩy giảm nhưng vẫn ở mức cao đặc thù của mô hình BOT: tỷ lệ Nợ vay/VCSH (tổng vay và nợ thuê tài chính trên vốn chủ sở hữu hợp nhất) giảm từ 151.6% tại 31/12/2025 xuống 137.1% tại 30/6/2026; Nợ phải trả/VCSH giảm từ 234.8% xuống 215.4%. Mức giảm đến từ việc trả bớt nợ gốc và vốn chủ sở hữu tăng nhờ lợi nhuận giữ lại cùng đợt phát hành cổ phiếu. SSV dự phóng tỷ lệ Nợ vay/VCSH tiếp tục giảm về 133.1% cuối 2026F và 115.0% cuối 2027F.
-
Cơ cấu kỳ hạn nợ dài, áp lực trả nợ ngắn hạn thấp: trong tổng dư nợ vay 17,874.9 tỷ đồng tại 30/6/2026, phần đến hạn trong vòng 1 năm là 785.8 tỷ đồng, còn khoảng 13,764.9 tỷ đồng (77.0%) có kỳ hạn trên 5 năm. Tỷ lệ tiền và tương đương tiền trên vay ngắn hạn đạt 0.63 lần tại 30/6/2026, so với 0.58 lần tại 31/12/2025.
-
Nợ ròng thu hẹp: nợ ròng (dư nợ vay trừ tiền, tương đương tiền và đầu tư tài chính ngắn hạn) giảm từ 17,865.7 tỷ đồng đầu năm xuống 17,359.2 tỷ đồng tại 30/6/2026, trong khi tiền và tương đương tiền giảm từ 571.7 tỷ đồng xuống 493.8 tỷ đồng.
-
Dòng tiền kinh doanh tăng 88.2% YoY, dòng tiền đầu tư chi ra lớn hơn: lưu chuyển tiền thuần từ hoạt động kinh doanh 1H2026 đạt 621.0 tỷ đồng (1H2025: 330.0 tỷ đồng). Dòng tiền đầu tư âm 612.0 tỷ đồng (1H2025: âm 175.5 tỷ đồng), chủ yếu do tiền chi góp vốn vào đơn vị khác 644.7 tỷ đồng; khoản cam kết góp vốn 577.7 tỷ đồng tại đầu năm đã về 0 tại 30/6/2026. Dòng tiền tài chính âm 86.9 tỷ đồng khi HHV trả nợ gốc 748.1 tỷ đồng, vay mới 164.0 tỷ đồng và thu 497.2 tỷ đồng từ phát hành cổ phiếu.
-
ROE bán niên cải thiện nhẹ, ROA ở mức thấp do đặc thù tài sản BOT nặng vốn: ROE 1H2026 (LNST cổ đông công ty mẹ trên vốn chủ sở hữu thuộc cổ đông công ty mẹ cuối kỳ, chưa quy đổi năm) đạt 2.85%, so với 2.69% trong 1H2025 theo cùng cách tính; ROA 1H2026 (LNST trên tổng tài sản cuối kỳ, chưa quy đổi năm) đạt 0.95%.
5. Rủi ro đầu tư
Các yếu tố sau có thể ảnh hưởng đến kết quả kinh doanh, dòng tiền và nhận định định giá đối với HHV:
6. Định giá theo phương pháp cộng tổng từng phần, mảng thu phí BOT là cấu phần giá trị lớn nhất
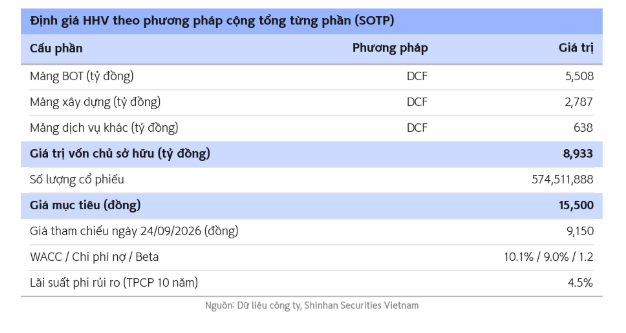
Chúng tôi điều chỉnh định giá cổ phiếu HHV với giá mục tiêu 15,500 đồng, tương ứng mức chênh lệch 69% so với mức giá 9,150 đồng, ngày 24/09/2026. Giá mục tiêu kỳ trước là 16,900 đồng (01/07/2026); mức giá mục tiêu mới đã phản ánh việc chia cổ tức bằng cổ phiếu tỷ lệ 20:1 ngày 09/07/2026.
Các yếu tố hỗ trợ triển vọng dài hạn theo đánh giá của SSV gồm:
Chủ trương đẩy mạnh vốn đầu tư công có thể thúc đẩy nhu cầu xây dựng hạ tầng giao thông, mở rộng cơ hội tham gia dự án của HHV.
Mảng thu phí BOT được dự phóng tăng trưởng khoảng 14%/năm giai đoạn 2026-2030 nhờ lưu lượng xe tăng 7%-10% và cước phí tăng bình quân khoảng 5%/năm.
Backlog lớn và nhu cầu đầu tư hạ tầng gia tăng có thể duy trì nguồn việc cho mảng xây lắp trong nửa cuối 2026 và các năm tiếp theo.
Về phương pháp, chúng tôi áp dụng phương pháp cộng tổng từng phần (SOTP), trong đó từng mảng được định giá bằng chiết khấu dòng tiền: mảng BOT 5,508 tỷ đồng, mảng xây dựng 2,787 tỷ đồng và mảng dịch vụ khác 638 tỷ đồng, tổng giá trị vốn chủ sở hữu 8,933 tỷ đồng. Cách tiếp cận này phù hợp với HHV do mỗi mảng có đặc tính dòng tiền khác nhau: mảng BOT gắn với vòng đời thu phí dài hạn của từng hợp đồng, còn mảng xây dựng phụ thuộc vào backlog và tiến độ đầu tư công. Lãi suất phi rủi ro sử dụng là lợi suất trái phiếu chính phủ Việt Nam kỳ hạn 10 năm ở mức 4.5%, hệ số beta được tính từ dữ liệu 5 năm gần nhất của HHV và VN-Index. Tại mức giá 9,150 đồng, P/E và P/B dự phóng 2026F lần lượt ở mức 8.0 lần và 0.48 lần.
Miễn trừ trách nhiệm: Bài viết cung cấp thông tin và góc nhìn phân tích thị trường, không phải khuyến nghị đầu tư.
Nguồn: https://stockbiz.vn/tin-tuc/hhv-loi-nhuan-6-thang-2026-tang-20-bien-loi-nhuan-thu-phi-bot-cai-thien/42007698


