Độ rộng thị trường vẫn hẹp
Áp lực bán gia tăng về cuối tuần, kéo chỉ số về gần 1.730 điểm, trước khi thu hẹp đà giảm và đóng cửa tại 1.737,71 điểm. Tổng kết tuần qua, VN-Index mất hơn 47 điểm, tương đương 2,66%. Thanh khoản tiếp tục trầm lắng, với giá trị giao dịch bình quân trên HOSE khoảng 13.000 tỷ đồng/phiên. Lợi suất trái phiếu quốc tế duy trì ở vùng cao, trong khi thông tin hỗ trợ trong nước còn hạn chế, khiến dòng tiền tiếp tục thận trọng.
Độ rộng thị trường thu hẹp và phân hóa mạnh, chưa xuất hiện nhóm ngành dẫn dắt để hỗ trợ chỉ số hồi phục. Dòng tiền luân chuyển từ dầu khí đầu tuần sang bán lẻ, bảo hiểm, thực phẩm – đồ uống, nhưng chủ yếu tập trung ở một số cổ phiếu như MSN, MSR, HDB, VPB và FRT. Ngược lại, ngân hàng, bất động sản và chứng khoán thuộc nhóm có hiệu suất kém trong tuần. VIC lấy đi khoảng 13 điểm của VN-Index, trong khi LPB, STB, HPG và VNM tiếp tục gây sức ép lên chỉ số. Các phiên giảm sàn liên tiếp của NVL và PNJ cũng làm gia tăng tâm lý thận trọng đối với giao dịch ngắn hạn.
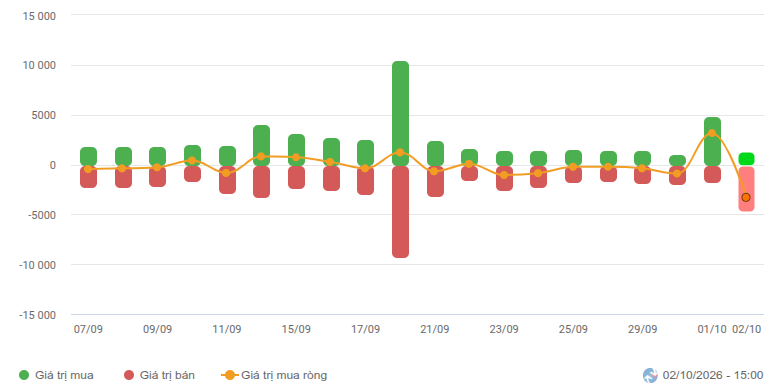
Khối ngoại bán ròng xuyên suốt tuần, với tổng giá trị khoảng 3.800 tỷ đồng. PNJ chịu áp lực bán lớn trong phiên cuối tuần, khoảng 1.300 tỷ đồng; VPB, TCB, VHM và VIC cũng ghi nhận dòng vốn rút ra đáng kể. Ở chiều ngược lại, MSR được mua ròng mạnh, chủ yếu nhờ giao dịch thỏa thuận hơn 3.000 tỷ đồng.
window.addEventListener(‘load’, function(){ if(typeof Web_AdsArticleMiddle != ‘undefined’){window.CMS_BANNER.pushAds(Web_AdsArticleMiddle, ‘adsWeb_AdsArticleMiddle’);}else{document.getElementById(‘adsWeb_AdsArticleMiddle’).style.display = “none”;} });
Vùng hỗ trợ 1.700-1.720 điểm
Dòng tiền có thể tiếp tục phân hóa theo từng cổ phiếu, thay vì hình thành nhịp hồi đồng đều trên diện rộng.
VN-Index tiếp tục chịu sức ép điều chỉnh và lùi về gần vùng hỗ trợ 1.700-1.720 điểm, tương ứng vùng đáy giữa tháng 8. Tuy nhiên, độ rộng yếu, thiếu nhóm dẫn dắt và dòng tiền chưa cải thiện tại các cổ phiếu vốn hóa lớn cho thấy thị trường chưa xác nhận trạng thái cân bằng. Điểm tích cực bước đầu là áp lực bán tại một số cổ phiếu lớn có dấu hiệu hạ nhiệt, khi mức giảm không còn mở rộng và giá dao động hẹp quanh vùng hỗ trợ. Diễn biến này có thể tạo cơ sở cho một nhịp hồi kỹ thuật từ vùng 1.700-1.720 điểm. Ở chiều hồi phục, vùng 1.770-1.800 điểm là kháng cự gần; chỉ số cần vượt vùng này cùng sự cải thiện về độ rộng và lực cầu để củng cố động lực hồi phục.
Thông tin hỗ trợ trong tuần mới dự kiến còn hạn chế, trước khi mùa công bố kết quả kinh doanh quý III bắt đầu trong khoảng 10-20/10. Bên cạnh đó, kỳ cơ cấu danh mục các rổ chỉ số như VN30, VNFINSELECT và VNFINLEAD có thể tạo biến động cục bộ tại nhóm vốn hóa lớn, đặc biệt là ngân hàng. Dòng tiền vì vậy có thể tiếp tục phân hóa theo từng cổ phiếu, thay vì hình thành nhịp hồi đồng đều trên diện rộng.
Kỳ vọng lợi nhuận quý III
window.addEventListener(‘load’, function(){ if(typeof Web_AdsArticleMiddle1 != ‘undefined’){window.CMS_BANNER.pushAds(Web_AdsArticleMiddle1, ‘adsWeb_AdsArticleMiddle1’);}else{document.getElementById(‘adsWeb_AdsArticleMiddle1’).style.display = “none”;} });
Bước vào mùa báo cáo quý III/2026, lợi nhuận sau thuế toàn thị trường dự kiến tăng khoảng 23% so với cùng kỳ. Mức tăng này thấp hơn quý II (41-46%) do nền so sánh cùng kỳ cao hơn, nhưng vẫn đánh dấu quý thứ ba liên tiếp lợi nhuận tăng trưởng hai chữ số.
Ngân hàng tiếp tục là trụ cột về quy mô, với lợi nhuận dự kiến tăng 19-22% nhờ tín dụng mở rộng và chi phí dự phòng giảm ở nhóm quốc doanh. Bất động sản dẫn đầu về tốc độ tăng trưởng, song mức tăng tập trung ở một số doanh nghiệp đầu ngành có dự án bàn giao. Bán lẻ công nghệ hưởng lợi từ chu kỳ thay thế thiết bị. Trong khi đó, dầu khí hạ nguồn, thép và bất động sản khu công nghiệp có động lực rõ nét từ giá bán, sản lượng và tiến độ bàn giao đất.
Ở chiều ngược lại, nhóm chứng khoán chịu áp lực khi thanh khoản thị trường giảm mạnh so với nền cao cùng kỳ. Chăn nuôi, xây dựng dân dụng và một số doanh nghiệp có rủi ro đặc thù cũng được dự báo suy giảm. Vì vậy, mức tăng trưởng chung không phản ánh đầy đủ sức khỏe của từng cổ phiếu.
Về định giá, P/E của VN-Index hiện khoảng 12,5 lần, thấp hơn đáng kể so với mức bình quân 10 năm khoảng 15,3 lần. Mức định giá thấp hơn lịch sử diễn ra trong bối cảnh chi phí vốn còn cao và dòng vốn ngoại chưa quay lại, trong khi lợi nhuận toàn thị trường vẫn được dự báo tăng trưởng.
window.addEventListener(‘load’, function(){ if(typeof Web_AdsArticleMiddle2 != ‘undefined’){window.CMS_BANNER.pushAds(Web_AdsArticleMiddle2, ‘adsWeb_AdsArticleMiddle2’);}else{document.getElementById(‘adsWeb_AdsArticleMiddle2’).style.display = “none”;} });
Mùa kết quả kinh doanh vì vậy có thể trở thành chất xúc tác quan trọng giúp thị trường thoát khỏi trạng thái đi ngang.
Nguồn: https://www.tinnhanhchungkhoan.vn/dong-tien-mat-can-bang-post398815.html