Hai cổ phiếu cao su DRI và TRC đồng loạt lập đỉnh lịch sử sau nhịp tăng hơn 40% từ cuối tháng 7, trong bối cảnh giá cao su thế giới duy trì ở mức cao do lo ngại thiếu hụt nguồn cung.
Hai cổ phiếu cao su âm thầm lập đỉnh
Trên thị trường chứng khoán, hai cổ phiếu ngành cao su là DRI của Cao su Đắk Lắk và TRC của Cao su Tây Ninh đều thiết lập những mức đỉnh mới trong lịch sử giao dịch, trong bối cảnh giá cao su thế giới duy trì ở mức cao và kết quả kinh doanh của doanh nghiệp tăng trưởng tích cực.
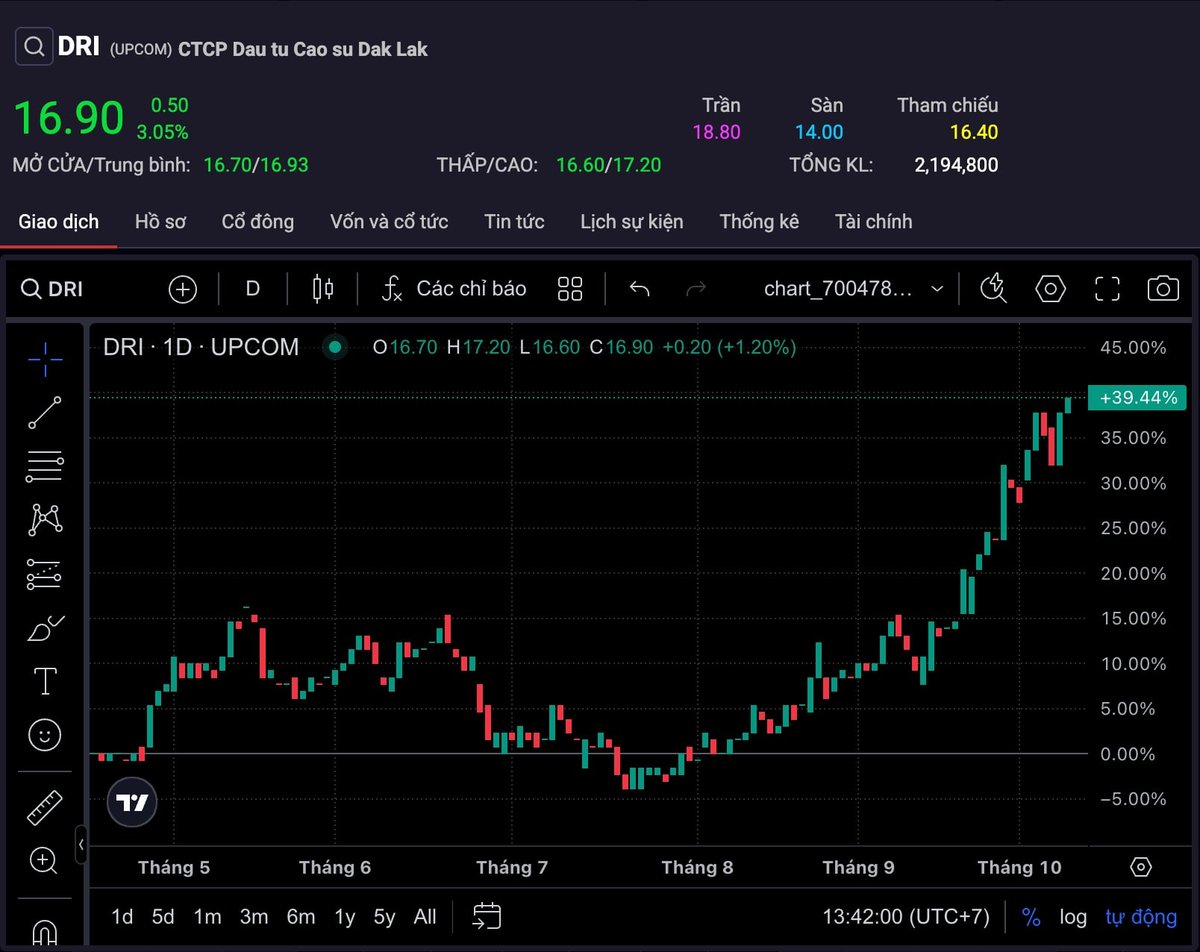
Cả DRI và TRC đều bắt đầu hình thành xu hướng tăng rõ nét từ cuối tháng 7 đến nay. Với DRI, tính từ phiên 21/7, cổ phiếu này đã tăng hơn 45%, từ mức 11.650 đồng/cổ phiếu (giá sau điều chỉnh) lên 17.000 đồng/cổ phiếu.
Diễn biến cổ phiếu
Đáng chú ý, đà tăng của DRI diễn ra tương đối âm thầm và bền bỉ, không phụ thuộc vào những phiên tăng trần đột biến hay chuỗi tăng giá liên tiếp kéo dài. Tính từ đầu năm đến nay, cổ phiếu này đã tăng hơn 40%.
Thanh khoản DRI cũng cải thiện rõ rệt từ cuối tháng 9. Trong khi khối lượng giao dịch bình quân 3 tháng đạt hơn 850.000 cổ phiếu/phiên, con số này đã tăng lên hơn 2,1 triệu cổ phiếu/phiên trong 10 phiên gần nhất.
Diễn biến tương tự được ghi nhận tại TRC. Tính từ phiên 24/7 đến nay, cổ phiếu Cao su Tây Ninh đã tăng khoảng 41%, từ 17.900 đồng/cổ phiếu (giá sau điều chỉnh) lên 25.300 đồng/cổ phiếu. So với đầu năm, thị giá TRC đã tăng khoảng 36%.
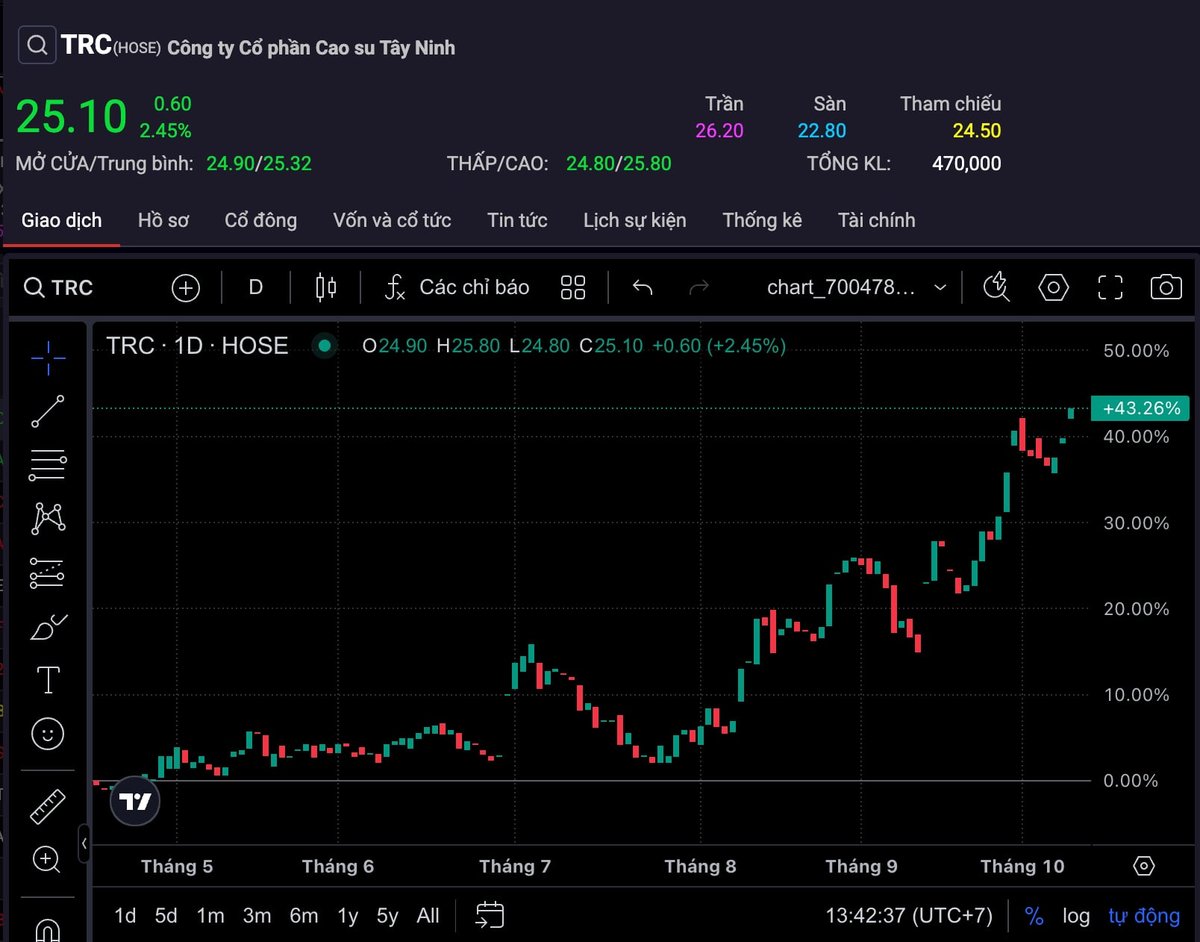
Diễn biến cổ phiếu
Cùng với đà tăng giá, thanh khoản TRC cũng được cải thiện. Khối lượng giao dịch bình quân trong 10 phiên gần nhất đạt 287.190 cổ phiếu/phiên, gần gấp đôi mức bình quân khoảng 144.066 cổ phiếu/phiên của một năm.
Một trong những yếu tố hỗ trợ diễn biến cổ phiếu DRI và TRC là kết quả kinh doanh tăng trưởng mạnh trong nửa đầu năm 2026.
Cụ thể, DRI ghi nhận doanh thu thuần lũy kế 6 tháng đạt 490 tỷ đồng, tăng 61% so với cùng kỳ. Lợi nhuận sau thuế đạt 142 tỷ đồng, tăng 83%, chủ yếu nhờ nguồn thu gia tăng từ các sản phẩm mủ cao su.
Trong khi đó, TRC đạt doanh thu 402,4 tỷ đồng trong nửa đầu năm, tăng 12,3% so với cùng kỳ; lợi nhuận sau thuế đạt 105,3 tỷ đồng, tăng 34,7%. Dù hoạt động kinh doanh cốt lõi chịu áp lực do giá vốn tăng mạnh, nguồn thu từ hoạt động tài chính và các công ty liên doanh, liên kết đã góp phần cải thiện lợi nhuận của doanh nghiệp.
Giá cao su thế giới duy trì ở mức cao
Bên cạnh kết quả kinh doanh, triển vọng giá cao su cũng là yếu tố đáng chú ý đối với nhóm cổ phiếu này. Trong quý III/2026, giá cao su thế giới duy trì trên ngưỡng 2.200 USD/tấn và tiến sát 2.600 USD/tấn vào cuối tháng 9, tương đương mức cao nhất kể từ năm 2013.
Theo đánh giá của VCBS, lo ngại thiếu hụt nguồn cung tiếp tục là yếu tố hỗ trợ giá cao su. Tại Thái Lan, mưa lớn làm gián đoạn hoạt động khai thác mủ ở một số khu vực sản xuất, khiến nguồn cung nguyên liệu bị hạn chế và giá duy trì ở mức cao.
Mặc dù lượng mưa tại miền Bắc và Đông Bắc Thái Lan đã giảm, tạo điều kiện thuận lợi hơn cho hoạt động khai thác trong ngắn hạn, rủi ro thời tiết liên quan đến hiện tượng El Niño vẫn có thể ảnh hưởng đến sản lượng cao su trong dài hạn.
Tại Trung Quốc, chi phí nhập khẩu tăng cao cùng nguồn cung quốc tế hạn chế khiến lượng nhập khẩu suy giảm, trong khi tồn kho tiếp tục thu hẹp. Theo VCBS, nếu hoạt động tiêu thụ duy trì ổn định, diễn biến này có thể thúc đẩy nhu cầu nhập khẩu bổ sung trong những tháng tới, qua đó hỗ trợ giá cao su neo ở mức cao.
Trong dài hạn, VCBS kỳ vọng giá cao su tiếp tục xu hướng tăng, dù vẫn có thể xuất hiện những nhịp biến động ngắn hạn do yếu tố địa chính trị và giá dầu. Động lực chính đến từ tình trạng thiếu hụt nguồn cung mang tính cấu trúc, khi diện tích trồng cao su toàn cầu có xu hướng thu hẹp trong khi nhu cầu tiếp tục tăng trưởng.
Theo dự báo của đơn vị này, mức thiếu hụt nguồn cung lũy kế có thể đạt khoảng 2 triệu tấn. Trong giai đoạn 2027–2030, giá cao su được kỳ vọng tiếp tục đi lên và có thể đạt 3.000–3.300 USD/tấn vào năm 2030.
Tuy nhiên, VCBS cũng lưu ý nguy cơ suy thoái kinh tế hoặc khủng hoảng tài chính toàn cầu có thể làm suy yếu nhu cầu tiêu thụ, qua đó kìm hãm đà tăng của giá cao su.
Cùng quan điểm tích cực, MBS Research đánh giá triển vọng ngành cao su trong giai đoạn 2026–2027 khả quan nhờ giá cao su tự nhiên tăng cao và nguồn thu từ tiền đền bù đất.
Theo MBS Research, triển vọng đầu tư vào nhóm cổ phiếu cao su được hỗ trợ bởi kỳ vọng lợi nhuận tăng trưởng mạnh, định giá hấp dẫn so với các chu kỳ phát triển trước đây, khả năng điều chỉnh tỷ lệ sở hữu nhà nước tại Tập đoàn Công nghiệp Cao su Việt Nam (GVR) và chính sách cổ tức tiền mặt có xu hướng tăng qua các năm.
Đáng chú ý, việc ban hành Quyết định 40/2026/QĐ-TTg mở ra kỳ vọng Nhà nước có thể giảm tỷ lệ sở hữu tại GVR trong giai đoạn 2026–2030. Theo đánh giá của MBS Research, diễn biến này có thể tạo thêm động lực cho giá cổ phiếu và thanh khoản của nhóm cao su.
Dù vậy, triển vọng ngành vẫn đi kèm một số rủi ro. Giá cao su có thể chịu áp lực nếu nhu cầu tiêu thụ xe tại Trung Quốc và Mỹ suy yếu. Bên cạnh đó, thời tiết cực đoan có thể làm gia tăng các bệnh sinh lý trên cây cao su, ảnh hưởng đến sản lượng và đẩy chi phí sản xuất lên cao. Nguồn cung cao su đáp ứng tiêu chuẩn từ châu Phi cũng có thể tạo thêm áp lực lên giá cao su tự nhiên.
Như vậy, đà tăng của DRI và TRC đang được hỗ trợ đồng thời bởi kết quả kinh doanh tích cực và triển vọng giá cao su duy trì ở mức cao. Tuy nhiên, diễn biến giá cổ phiếu trong thời gian tới vẫn phụ thuộc vào khả năng duy trì tăng trưởng lợi nhuận, cung cầu cao su toàn cầu và những biến động của kinh tế thế giới.
Thu Anh
Nguồn: https://stockbiz.vn/tin-tuc/hai-co-phieu-dong-r-am-tham-lap-dinh-lich-su-khi-gia-vang-trang-tang-lien-tuc/42202420