Cuộc đua cho vay margin nóng hơn, công ty chứng khoán vẫn cần vững vàng
Các thông báo bán giải chấp cổ phiếu liên tiếp xuất hiện tại một số công ty chứng khoán (CTCK) quy mô vừa và nhỏ, trong bối cảnh dư nợ margin toàn thị trường tăng mạnh và cạnh tranh ngày càng gay gắt. Đằng sau cuộc đua mở rộng cho vay ký quỹ không chỉ là bài toán thị phần, mà còn là năng lực huy động vốn, chi phí vốn và khả năng kiểm soát rủi ro của từng công ty.
Những đợt giải chấp rải rác xuất hiện cuối năm 2026
Mới đây, CTCP Tập đoàn Đầu tư Thăng Long (TIG) ghi nhận thông báo bán giải chấp cổ phiếu thuộc sở hữu của bà Nguyễn Hồ Hương Ly, người có liên quan đến Chủ tịch HĐQT Nguyễn Phúc Long.
Trước đó, cổ phiếu KOS của CTCP Kosy cũng xuất hiện các trường hợp bị bán giải chấp tại Chứng khoán SBSI và một số CTCK khác như Nhất Việt, KIS Việt Nam, UP…
Điểm đáng chú ý là các trường hợp được công bố gần đây chủ yếu liên quan đến nhóm CTCK vừa và nhỏ. Điều này đặt ra câu hỏi về áp lực quản trị rủi ro dư nợ trong bối cảnh các công ty đều phải cạnh tranh quyết liệt trong hoạt động cho vay ký quỹ.
Khi chuyển dịch sang mô hình Zero Fee (miễn phí giao dịch), margin đang là nguồn thu quan trọng nhất của các CTCK, đồng thời là công cụ để thu hút và duy trì khách hàng.
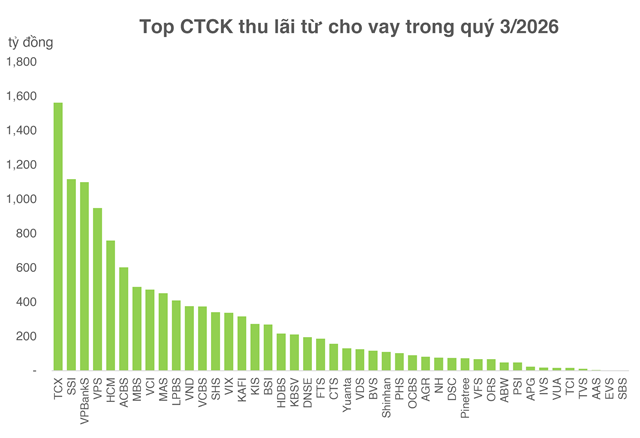
Tuy nhiên, khi quy mô cho vay ngày càng mở rộng, yêu cầu nâng cao năng lực quản trị rủi ro cũng liên tục được đặt ra.
Một nhân sự cấp cao trong ngành chứng khoán cho rằng, quản trị rủi ro margin không đơn thuần phụ thuộc vào danh sách cổ phiếu được HOSE cấp phép giao dịch ký quỹ.
“Mỗi CTCK luôn phải chủ động có những bộ tiêu chí định lượng riêng để lựa chọn cổ phiếu cho vay, dựa trên chất lượng doanh nghiệp, thanh khoản và mức độ biến động của giá. Bên cạnh đó, nhiều CTCK còn đồng thời quản trị rủi ro bằng cách phân loại theo từng nhóm khách hàng”, vị này cho biết.
Như vậy, bên cạnh việc lựa chọn cổ phiếu làm tài sản đảm bảo, khả năng kiểm soát mức độ tập trung dư nợ và đánh giá sức khỏe tài chính của từng nhóm khách hàng cũng là yếu tố quan trọng. Việc mở rộng cho vay nhưng thiếu cơ chế giám sát tương ứng có thể khiến CTCK đối mặt với rủi ro lớn hơn khi thị trường biến động mạnh.
Cuộc đua margin ngày càng phân hóa?
Dù liên tục mở rộng cho vay ký quỹ, biên lãi ròng (NIM) của ngành chứng khoán vẫn chịu áp lực thu hẹp khi chi phí vốn gia tăng.
Theo phân tích của TCBS Research, nguyên nhân chính nằm ở độ trễ điều chỉnh giữa nguồn vốn đầu vào và các khoản cho vay đầu ra. Nguồn vốn của các CTCK chủ yếu đến từ các khoản vay ngắn hạn ngân hàng và trái phiếu có kỳ hạn dưới 12 tháng. Khi mặt bằng lãi suất tăng, chi phí huy động thường được điều chỉnh theo mức mới ngay trong quý.
Ở chiều ngược lại, lãi suất cho vay đối với nhóm khách hàng lớn thường gắn với các gói ưu đãi đã cam kết. Do đó, khả năng điều chỉnh lãi suất đầu ra chậm hơn so với tốc độ tăng của chi phí vốn. Cạnh tranh giữa các CTCK cũng khiến việc tăng lãi suất cho vay không dễ dàng, nhất là khi các công ty muốn giữ chân nhóm khách hàng có quy mô giao dịch và dư nợ lớn.
Trong khi NIM mỏng đi, nỗi lo về rủi ro cho vay cũng luôn đồng hành. Báo cáo mới đây của SGI Capital cho biết so với đỉnh quý I/2022, dư nợ margin tuyệt đối và tính trên lượng cổ phiếu tự do chuyển nhượng (free-float) hiện cao hơn 2.5 lần. Trong khi đó, số dư tiền mặt của nhà đầu tư giảm 15%, còn 71,500 tỷ đồng.
Theo ước tính của SGI Capital, với giả định tỷ lệ cho vay trung bình của CTCK tương đương 40% thị giá cổ phiếu, khoảng 1/3 lượng cổ phiếu free-float trên HOSE và HNX đã được cổ đông mang cầm cố để vay margin.
SGI Capital lưu ý, trong trường hợp vốn vay được sử dụng không hiệu quả hoặc khách hàng không kịp quay vòng vốn để hoàn trả đúng hạn, hoạt động giải chấp có thể phát sinh, tạo thêm áp lực bán lên cổ phiếu.
“Đây là rủi ro cần theo dõi trong bối cảnh lãi suất cao và thanh khoản các kênh tài sản suy giảm, dù không đồng nghĩa thị trường chắc chắn xuất hiện một đợt giải chấp trên diện rộng.” các chuyên gia từ SGI Capital cho biết.
Một vấn đề khác là sự phân hóa về khả năng tiếp cận nguồn vốn giữa các CTCK, đặc biệt khi nhóm công ty có ngân hàng hậu thuẫn vẫn đang tiếp tục dấu hiệu được bơm thêm vốn.
Tại ĐHĐCĐ thường niên 2026, ông Nguyễn Miên Tuấn, Chủ tịch HĐQT Chứng khoán Rồng Việt (VDSC), từng chia sẻ về những bất lợi của các CTCK không có ngân hàng hậu thuẫn trong cuộc đua này.
Theo ông Tuấn, các CTCK độc lập như VDSC gặp nhiều khó khăn hơn trong việc tiếp cận nguồn vốn lớn với chi phí thấp do không có ngân hàng mẹ hỗ trợ. Điều này khiến nhóm công ty này dễ rơi vào thế bị động khi cạnh tranh về lãi suất và quy mô cho vay với các CTCK thuộc hệ sinh thái ngân hàng.
Trong bối cảnh đó, VDSC buộc phải tìm kiếm những hướng đi phù hợp để thích nghi, trong đó có việc đẩy mạnh năng lực tự doanh nhằm bổ sung nguồn thu, đồng thời liên tục tìm kiếm những cơ hội tăng vốn mới.
– 08:00 13/11/2026
Nguồn: https://vietstock.vn/2026/11/cuoc-dua-cho-vay-margin-nong-hon-cong-ty-chung-khoan-van-can-vung-vang-737-1514472.htm


