Khi cổ phiếu MCH chính thức gia nhập rổ chỉ số VN30 và được chú ý bởi các bộ chỉ số toàn cầu, vị thế vững chắc trên thị trường tiêu dùng của doanh nghiệp đang từng bước được kết nối liền mạch với hành trình mới đầy triển vọng trên thị trường vốn.
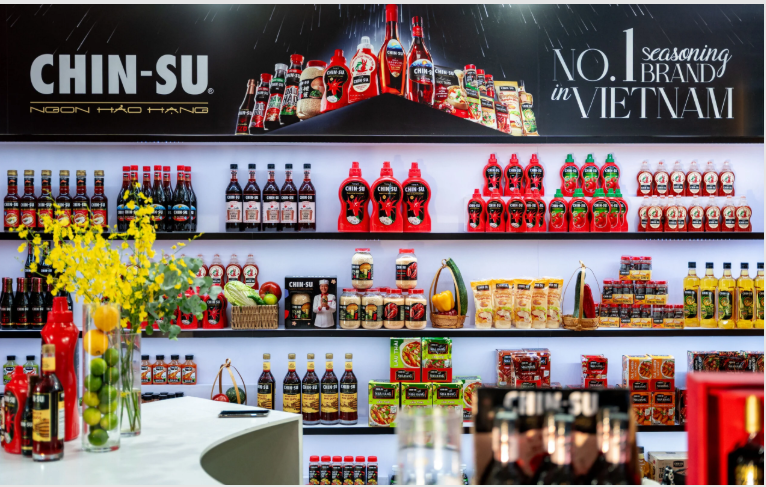
CTCP Hàng tiêu dùng Masan (Masan Consumer, HOSE: MCH) đang khẳng định vị thế dẫn đầu trong ngành hàng tiêu dùng nhanh (FMCG) tại Việt Nam với mạng lưới phân phối rộng khắp và độ phủ tiếp cận đến khoảng 98% hộ gia đình. Từ những thương hiệu quen thuộc như CHIN-SU, Nam Ngư đến Omachi, doanh nghiệp không chỉ tăng trưởng ấn tượng về doanh thu mà còn sở hữu khả năng tạo dòng tiền mạnh. Khi cổ phiếu MCH chính thức gia nhập rổ chỉ số VN30 và được chú ý bởi các bộ chỉ số toàn cầu, vị thế vững chắc trên thị trường tiêu dùng của doanh nghiệp đang từng bước được kết nối liền mạch với hành trình mới đầy triển vọng trên thị trường vốn.
Nền tảng kinh doanh vững chắc và vị thế dẫn đầu ngành FMCG
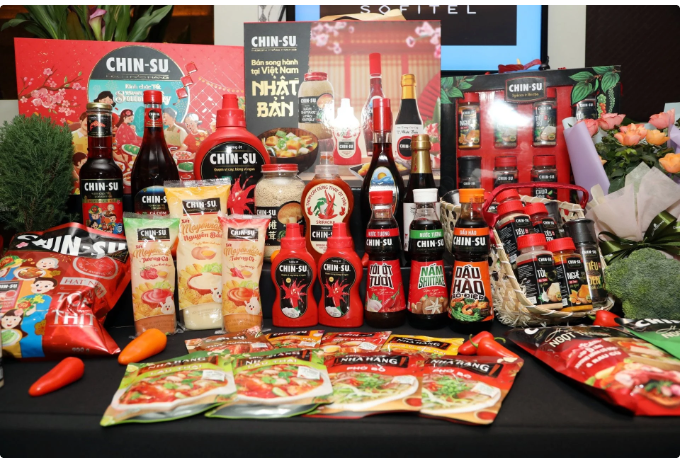
Masan Consumer hiện diện trong 98% hộ gia đình Việt Nam, khẳng định vị thế dẫn đầu tuyệt đối trong ngành gia vị và đứng thứ hai về phân khúc thực phẩm tiện lợi. Công ty hiện sở hữu danh mục gồm 35 thương hiệu, trong đó có 5 thương hiệu mạnh gồm CHIN-SU, Nam Ngư, Omachi, Kokomi và Wake-up 247 đều đặn mang về mức doanh thu trên 100 triệu USD/năm. Những nhãn hàng chủ lực này đóng góp khoảng 70% tổng doanh thu và 80% lợi nhuận gộp cho toàn hệ thống doanh nghiệp.
Lũy kế 8 tháng đầu năm 2026, Masan Consumer ghi nhận doanh thu thuần đạt 21,536 tỷ đồng, tăng 15% so với cùng kỳ năm trước nhờ sự dẫn dắt của chiến lược cao cấp hóa danh mục sản phẩm. Trụ cột đóng góp lớn nhất – chiếm khoảng 40% vào mức tăng trưởng chung – đến từ nhóm thực phẩm tiện lợi nhờ sức hút của Omachi (tăng 21.3%) và CHIN-SU (tăng 15.7%). Động lực thứ hai với 35% tỷ trọng đóng góp là nhóm gia vị với Nam Ngư (tăng 22.4%), kết hợp cùng đà phục hồi 9.5% của mảng đồ uống đóng chai. Khoảng 20% tăng trưởng còn lại được thúc đẩy bởi mảng kinh doanh quốc tế duy trì đà mở rộng tích cực (tăng 19.1%) và sự vươn lên của ngành hàng chăm sóc cá nhân và gia đình – mảng kinh doanh đang dẫn đầu về tốc độ toàn hệ thống với mức tăng 25.6%.
Hiệu quả sử dụng vốn vượt trội và cỗ máy tạo dòng tiền
Theo báo cáo phân tích từ Techcom Securities (TCBS), một trong những điểm nhấn đáng chú ý nhất của MCH là khả năng sinh lời trên nền tảng đòn bẩy tài chính thấp. Theo báo cáo phân tích, biên lợi nhuận gộp của MCH luôn duy trì ổn định ở mức 45-47%, cao hơn nhiều so với ngưỡng 20-28% thường thấy của các doanh nghiệp bán lẻ thực phẩm truyền thống. Điều này xuất phát từ việc MCH là nhà sản xuất sở hữu thương hiệu mạnh, mang lại quyền định giá vượt trội trên thị trường. Tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) của doanh nghiệp lên tới 46.4% trong năm 2025, thuộc nhóm cao nhất trong các doanh nghiệp thực phẩm và đồ uống niêm yết. Cùng với đó, chỉ số lợi nhuận trên vốn đầu tư vận hành (ROIC) đạt 177%, khẳng định hiệu suất tối ưu hóa nguồn vốn. Khả năng tạo dòng tiền tự do dồi dào là cơ sở giúp MCH duy trì chính sách chi trả cổ tức bằng tiền mặt ở mức cao, với tổng số tiền phân bổ cho cổ đông lên tới khoảng 46,000 tỷ đồng trong giai đoạn từ năm 2017-2025.
Động lực tăng trưởng từ chiến lược cao cấp hóa và bán lẻ tích hợp
Thay vì phụ thuộc vào việc chạy đua tăng sản lượng bán hàng ở các phân khúc giá rẻ, MCH chuyển dịch sang mô hình tăng trưởng dựa trên chiến lược cao cấp hóa sản phẩm. Công ty tập trung phát triển các dòng sản phẩm chất lượng cao nhằm mang lại giá trị gia tăng lớn và nâng cao biên lợi nhuận mà không làm phát sinh thêm quá nhiều chi phí thu hút khách hàng mới.
Minh chứng rõ nét nhất là nhóm các sản phẩm đổi mới đã đóng góp khoảng 20% tổng doanh thu của công ty xuyên suốt giai đoạn từ năm 2018-2026. Đồng thời, quá trình chuyển mình về phân phối mang tên “Retail Supreme” giúp MCH bao phủ trực tiếp tới 450,000 điểm bán lẻ, chiếm tỷ trọng 70% tổng số điểm bán trên kênh truyền thống toàn quốc. Sự cộng hưởng giữa các công ty thành viên của MCH và chuỗi siêu thị WinCommerce tạo ra hệ sinh thái bán lẻ tích hợp khép kín, mang lại lợi thế cạnh tranh độc nhất khó có thể sao chép.
“Go Global” – Hành trình vươn tầm quốc tế của các thương hiệu Việt
Bên cạnh việc giữ vững thị phần nội địa, MCH đang tăng tốc đưa hương vị và văn hóa ẩm thực Việt Nam chinh phục thị trường thế giới. Mảng kinh doanh quốc tế đã đạt những bước tiến lớn với doanh thu ghi nhận 1,674 tỷ đồng trong năm 2025, tương ứng mức tăng trưởng ấn tượng 26.8% so với năm liền trước. Công ty đặt mục tiêu đầy tham vọng là đưa doanh thu từ thị trường nước ngoài đóng góp từ 15-20% vào tổng doanh thu doanh nghiệp đến năm 2030, tập trung thâm nhập sâu vào các khu vực trọng điểm như Mỹ, Nhật Bản, châu Âu và Đông Nam Á. Những thành công như việc tương ớt CHIN-SU lọt vào top 8 sản phẩm tương ớt bán chạy trên Amazon tại Mỹ hay vươn lên dẫn đầu trên nền tảng thương mại điện tử Coupang của Hàn Quốc đã chứng minh tính khả thi của lộ trình này. Hành trình vươn ra biển lớn không chỉ mở ra không gian tăng trưởng mới về mặt tài chính mà còn góp phần nâng tầm giá trị thương hiệu Việt trên bản đồ tiêu dùng toàn cầu.
Định giá hấp dẫn và triển vọng trên thị trường vốn
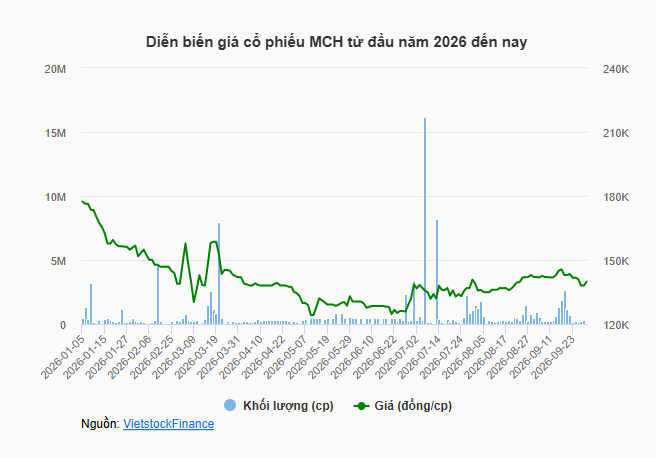
Cổ phiếu MCH đang mang đến cơ hội đầu tư hấp dẫn khi giao dịch ở mức 135,000 đồng/cp vào cuối tháng 7/2026, sau nhịp điều chỉnh khoảng 39% so với vùng đỉnh thời điểm mới chuyển sàn HOSE. Mặc dù tỷ lệ cổ phiếu tự do chuyển nhượng (free-float) thấp khiến thanh khoản hiện tại còn hạn chế, nhưng MCH đang đón nhận 3 động lực lớn giúp cải thiện dòng tiền và thúc đẩy quá trình tái định giá.
Việc cổ phiếu chính thức lọt vào rổ chỉ số VN30 từ tháng 8/2026 sẽ giúp thu hút lực mua lớn từ các quỹ ETF, kết hợp cùng lợi thế nới room ngoại lên 100% và sự kiện FTSE Russell nâng hạng thị trường Việt Nam lên thị trường mới nổi hạng hai dự kiến sẽ mang lại hàng triệu USD dòng vốn ngoại giải ngân vào MCH trong thời gian tới.
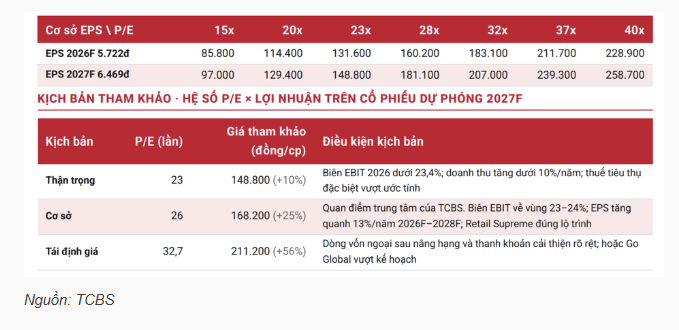
TCBS ước tính P/E dự phóng năm 2026 của MCH đạt 23.6 lần dựa trên EPS dự phóng là 5,722 đồng. Mặc dù mức định giá P/E cũng như hệ số P/B của MCH có phần nhỉnh hơn so với mặt bằng các doanh nghiệp cùng ngành trong nước, nhưng phần chênh lệch này xứng đáng khi đặt cạnh tỷ suất ROE dự phóng lên tới 39.8% và tốc độ tăng trưởng EPS trung bình 13%/năm, vượt xa các đối thủ nội địa. Đặc biệt hơn, hệ số P/B quanh mức 9.5 lần không phải là rào cản mà phản ánh chính xác giá trị của tài sản vô hình, bao gồm sức mạnh thương hiệu và mạng lưới 450,000 điểm bán đang được số hóa mà không đối thủ nào dễ dàng sao chép.
Khi mở rộng ra quốc tế và đặt MCH lên bàn cân với các doanh nghiệp hàng tiêu dùng nhanh tại Ấn Độ – thị trường có cấu trúc kênh bán lẻ truyền thống chiếm tỷ trọng 90-95% tương đồng với Việt Nam – mức định giá hiện tại của MCH trở nên hấp dẫn. Hệ số P/E dự phóng năm 2026 của MCH đang thấp hơn tới 54% so với mức trung bình 51.3 lần của nhóm so sánh tại Ấn Độ, dù MCH vận hành mô hình với độ phủ trực tiếp sâu hơn, thấu hiểu dữ liệu người dùng tốt hơn và có mức chi phí phục vụ tối ưu hơn.
Dựa trên những cơ sở này, TCBS xây dựng các kịch bản định giá tham khảo cho MCH dựa trên EPS dự phóng năm 2027 đạt 6,469 đồng. Trong kịch bản cơ sở, với giả định biên lợi nhuận hoạt động (EBIT) duy trì ổn định ở vùng 23-24% và chiến lược Retail Supreme triển khai đúng quỹ đạo, hệ số P/E hợp lý được xác định ở mức 26 lần, tương ứng với mức giá tham khảo 168,200 đồng/cp, mở ra biên độ tăng giá 25%. Thậm chí, trong kịch bản tích cực nhất khi xảy ra quá trình tái định giá toàn diện nhờ dòng vốn ngoại đổ bộ và chiến lược “Go Global” vượt tiến độ đề ra, thị trường hoàn toàn có thể chấp nhận mức P/E lên tới 32.7 lần, đưa giá trị tham khảo của cổ phiếu lên ngưỡng 211,200 đồng/cp, tương đương mức sinh lời lên tới 56%.
Nguồn: https://stockbiz.vn/tin-tuc/co-phieu-mch-co-hoi-tai-dinh-gia-tren-san-hose-va-suc-bat-tu-chien-luoc-go-global/42024745


