Ngân hàng 9 tháng đầu năm: Thu nhập lãi giữ nhịp, áp lực từ dự phòng
Kết quả kinh doanh 9 tháng đầu năm 2026 của 29 ngân hàng cho thấy những chuyển động trái chiều trong cơ cấu nguồn thu. Thu nhập lãi thuần tiếp tục giữ vai trò chủ lực, hoạt động dịch vụ ghi nhận tăng trưởng tích cực, trong khi kinh doanh ngoại hối và chứng khoán suy giảm.
Thu nhập lãi thuần tiếp tục giữ vai trò chủ lực
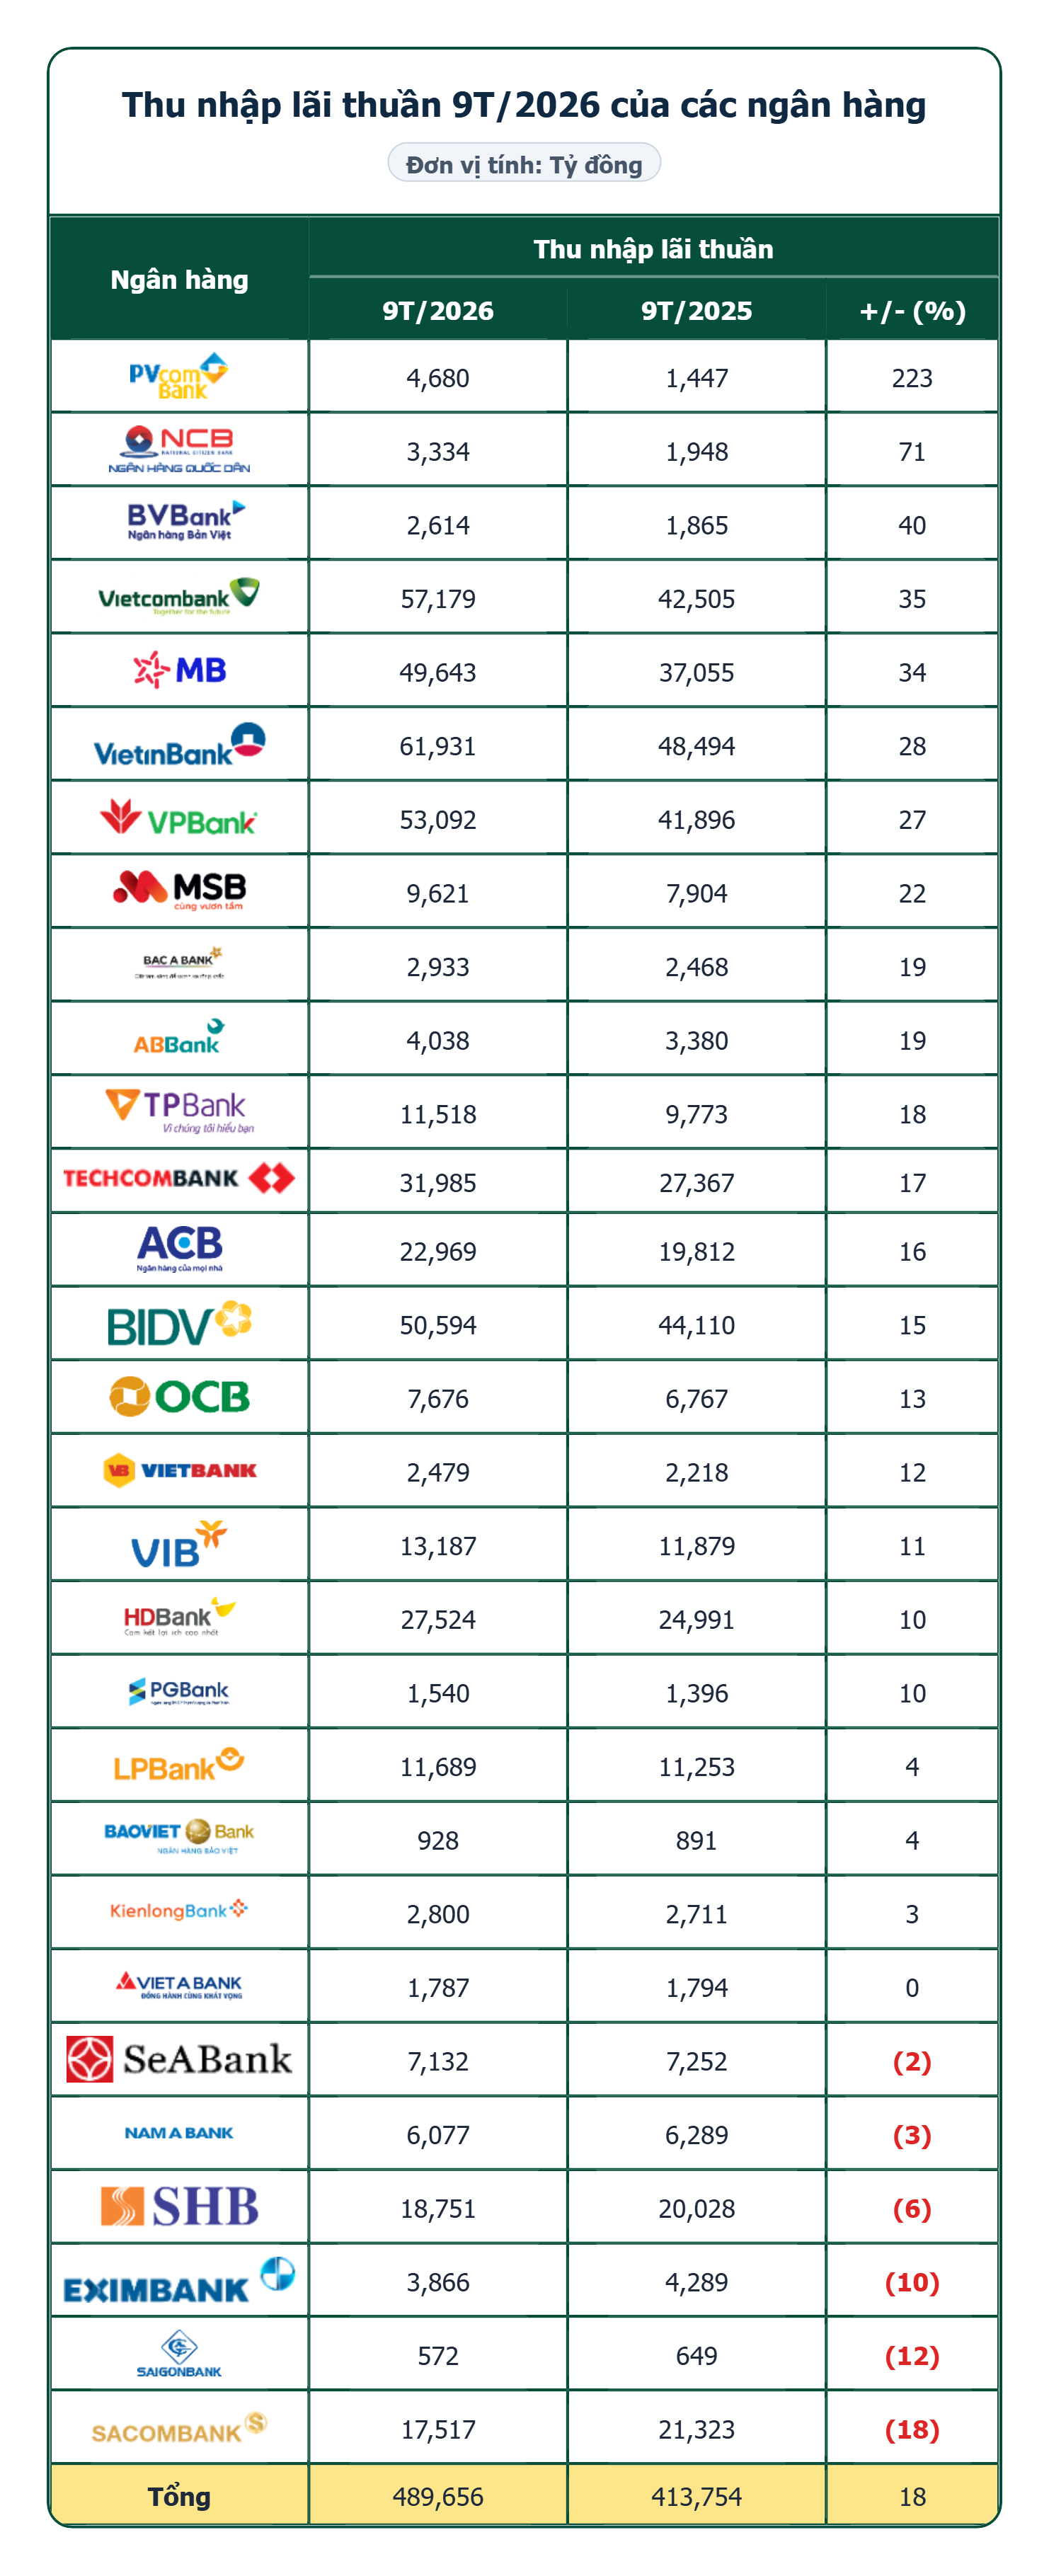
Theo dữ liệu từ VietstockFinance, 29 ngân hàng ghi nhận tổng thu nhập lãi thuần đạt 489,656 tỷ đồng, tăng 18% so với cùng kỳ.
 Nguồn: VietstockFinance
|
Xét về quy mô, VietinBank (CTG) dẫn đầu với 61,931 tỷ đồng, tăng 28%. Vietcombank (VCB) đứng kế tiếp với 57,179 tỷ đồng, tăng 35%; VPBank (VPB) đạt 53,092 tỷ đồng, tăng 27%; BIDV (BID) đạt 50,594 tỷ đồng, tăng 15% và MB (MBB) đạt 49,643 tỷ đồng, tăng 34%.
Về tốc độ tăng trưởng, PVcomBank (PCB) ghi nhận thu nhập lãi thuần gấp hơn 3 lần cùng kỳ. NCB (NVB) tăng 71%; BVB tăng 40%. Ngược lại, vẫn có 6 ngân hàng ghi nhận thu nhập lãi thuần giảm so với cùng kỳ.
Theo NCS.Ths. Nguyễn Thái Bình – Giảng viên, Học viện Công nghệ Bưu chính Viễn thông (PTIT), tăng trưởng thu nhập lãi thuần chủ yếu đến từ việc mở rộng quy mô tín dụng, kết hợp với quản lý biên lãi và chi phí vốn. Tính đến 30/09/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20.75 triệu tỷ đồng, tăng 11.59% so với cuối năm 2025 và tăng 16.69% so với cùng kỳ. Đây là một trong những yếu tố hỗ trợ tăng trưởng nguồn thu từ hoạt động tín dụng.
Ông Bình cho rằng khả năng duy trì thu nhập lãi thuần còn phụ thuộc vào việc quản lý biên lãi ròng, cơ cấu tài sản sinh lãi và chi phí huy động vốn. Vì vậy, tăng trưởng tín dụng cần đi cùng hiệu quả sử dụng vốn và kiểm soát chi phí đầu vào.
Ông Nguyễn Quang Huy, CEO Khoa Tài chính – Ngân hàng, Trường Đại học Nguyễn Trãi thì cho rằng tăng trưởng thu nhập lãi thuần cần được nhìn nhận cùng các yếu tố như quy mô tài sản sinh lãi bình quân, cơ cấu cho vay và hiệu quả quản lý nguồn vốn. Việc cải thiện CASA, quản lý kỳ hạn và duy trì quan hệ khách hàng có thể giúp ngân hàng kiểm soát chi phí vốn.
Tuy nhiên, lưu ý mức tăng thu nhập lãi thuần chưa đủ để kết luận biên lãi ròng (NIM) được cải thiện. Cần phân tích thêm diễn biến lãi suất cho vay, chi phí huy động và cơ cấu tài sản sinh lãi để đánh giá chất lượng tăng trưởng.
Lãi từ dịch vụ tăng trưởng tích cực
Bên cạnh nguồn thu từ hoạt động tín dụng, lãi thuần từ hoạt động dịch vụ ghi nhận diễn biến tích cực hơn. Trong 9 tháng năm 2026, khoản mục này đạt 79,650 tỷ đồng, tăng 61%. Mức tăng này cao hơn đáng kể so với tốc độ tăng 18% của thu nhập lãi thuần.

Nguồn: VietstockFinance
|
Dẫn đầu nguồn thu lãi từ hoạt động dịch vụ là Techcombank (TCB) với 10,425 tỷ đồng, tăng 68%. Tiếp theo là VPBank (VPB) đạt 8,644 tỷ đồng, tăng 76%; Sacombank (STB) đạt 8,206 tỷ đồng, gấp 3.5 lần.
Đáng chú ý, nhiều ngân hàng ghi nhận tốc độ tăng trưởng gấp hơn 3 lần cùng kỳ. ABB đạt 766 tỷ đồng, gấp 4.7 lần; NAB đạt 1,627 tỷ đồng, gấp 3.6 lần; Sacombank (STB) đạt 8,206 tỷ đồng, gấp 3.5 lần; VIB đạt 4,055 tỷ đồng, gấp 3.2 lần và SHB đạt 5,744 tỷ đồng, gấp 3 lần. Kế đến là các ngân hàng tăng trưởng hơn 2 lần gồm: NVB, LPB, PGB.
Có 6 ngân hàng ghi nhận lãi thuần dịch vụ suy giảm, đáng chú ý có BVB chuyển từ lãi 30 tỷ đồng cùng kỳ sang lỗ 11 tỷ đồng.
Theo ông Nguyễn Thái Bình, tăng trưởng thu nhập dịch vụ phản ánh nỗ lực đa dạng hóa nguồn thu của các ngân hàng. Các dịch vụ thanh toán, quản lý dòng tiền, thẻ và hệ sinh thái khách hàng đang trở thành những mảng có tiềm năng đóng góp lớn hơn.
Tuy nhiên, cần phân biệt nguồn thu phí thường xuyên với những khoản phát sinh bất thường. Nếu tăng trưởng chủ yếu đến từ các dịch vụ khách hàng sử dụng thường xuyên, khả năng duy trì kết quả sẽ cao hơn.
“Cần phân biệt nguồn thu phí thường xuyên với những khoản phát sinh bất thường. Nếu tăng trưởng chủ yếu đến từ các dịch vụ khách hàng sử dụng thường xuyên, khả năng duy trì kết quả sẽ cao hơn”.
—- NCS.Ths. Nguyễn Thái Bình – Giảng viên, Học viện Công nghệ Bưu chính Viễn thông (PTIT)
Ông Nguyễn Quang Huy cho rằng tăng trưởng thu nhập dịch vụ có thể đến từ các mảng thanh toán, thẻ, bảo lãnh, tài trợ thương mại và quản lý dòng tiền. Quá trình số hóa cũng giúp ngân hàng mở rộng giao dịch, tăng mức độ tương tác với khách hàng và tạo thêm cơ hội khai thác nguồn thu ngoài lãi.
Dù vậy, cần phân tích sâu hơn mức tăng 61% của toàn nhóm để xác định nguồn thu đến từ hoạt động thường xuyên, nền so sánh thấp, tiết giảm chi phí hay các khoản thu đột biến. Về dài hạn, nguồn thu dịch vụ chỉ có thể duy trì bền vững nếu gắn với nhu cầu thực tế của khách hàng, chất lượng trải nghiệm và chính sách phí minh bạch.
Hoạt động ngoại hối phân hóa giữa các ngân hàng, kinh doanh chứng khoán kém sắc
Trái ngược với diễn biến tích cực của thu nhập dịch vụ, lãi thuần từ kinh doanh ngoại hối của 29 ngân hàng đạt 18,072 tỷ đồng, giảm 11% so với cùng kỳ.

Nguồn: VietstockFinance
|
Vietcombank tiếp tục dẫn đầu về quy mô với 6,408 tỷ đồng, tăng 30%. VietinBank đạt 3,180 tỷ đồng, tăng 24%; BIDV đạt 2,955 tỷ đồng, giảm 7%. Các vị trí tiếp theo thuộc về Sacombank và ACB…
Về tốc độ tăng trưởng, LPBank dẫn đầu với mức 889 tỷ đồng, gấp 3.4 lần. Ngoài ra, các ngân hàng tăng trưởng gấp hơn 2 lần cùng kỳ gồm: SSB; KLB; ABB và SHB. Trong khi đó, một số ngân hàng ghi nhận mức giảm đáng kể, dù tỷ trọng chiếm phần nhỏ trong cơ cấu doanh thu: BID, MSB, SGB…

Nguồn: VietstockFinance
|
Hoạt động mua bán chứng khoán kinh doanh cũng ghi nhận kết quả kém tích cực. Tổng lãi thuần ghi nhận tại 19 ngân hàng có số liệu trong bảng đạt 1,554 tỷ đồng, giảm 69% so với cùng kỳ. Mức giảm ghi nhận tại nhiều ngân hàng với tốc độ 10-80%.
Mặc dù vậy, về quy mô, MB dẫn đầu với 530 tỷ đồng; Vietcombank đạt 287 tỷ đồng; BIDV đạt 225 tỷ đồng; SSB đạt 213 tỷ đồng…
Lợi nhuận phân hóa, áp lực dự phòng gia tăng
Kết quả từ các hoạt động kinh doanh giúp tổng lợi nhuận thuần của 29 ngân hàng đạt 447,481 tỷ đồng trong 9 tháng năm 2026, tăng 21% so với cùng kỳ. Tuy nhiên, chi phí dự phòng rủi ro tín dụng cũng tăng 25%, lên 134,481 tỷ đồng, cao hơn tốc độ tăng của lợi nhuận thuần. Tổng lợi nhuận trước thuế của nhóm ngân hàng đạt 312,998 tỷ đồng, tăng 20%.

Nguồn: VietstockFinance
|
Xét về quy mô, VCB dẫn đầu với 40,440 tỷ đồng lợi nhuận trước thuế, tăng 22%. CTG đứng thứ 2 với 39,557 tỷ đồng, tăng 34%. Các vị trí tiếp theo thuộc về MBB; VPB và BID.
Ở chiều tăng trưởng, NVB dẫn đầu với lợi nhuận trước thuế đạt 1,574 tỷ đồng, gấp 2.4 lần cùng kỳ. BVB tăng 89%, lên 825 tỷ đồng; ABB tăng 85%, đạt 4,301 tỷ đồng; VBB tăng 53%, đạt 1,321 tỷ đồng. VPB cũng ghi nhận mức tăng 47%, đạt 29,911 tỷ đồng.
Ngược lại, 5 ngân hàng ghi nhận lợi nhuận trước thuế giảm.
Dự phòng tăng chưa đồng nghĩa chất lượng tài sản suy giảm
Ông Nguyễn Quang Huy cho rằng, việc chi phí dự phòng tăng nhanh hơn lợi nhuận thuần từ hoạt động kinh doanh cho thấy ngân hàng đang dành nhiều nguồn lực hơn để xử lý và phòng ngừa rủi ro tín dụng. Tuy nhiên, không nên mặc định mức tăng dự phòng đồng nghĩa chất lượng tài sản suy giảm, bởi chi phí này còn có thể chịu ảnh hưởng từ sự dịch chuyển nhóm nợ, tăng trưởng tín dụng, biến động giá trị tài sản bảo đảm, yêu cầu quy định hoặc việc ngân hàng chủ động củng cố bộ đệm dự phòng.
“Không nên mặc định mức tăng dự phòng đồng nghĩa chất lượng tài sản suy giảm, chi phí này còn có thể chịu ảnh hưởng từ sự dịch chuyển nhóm nợ, tăng trưởng tín dụng, biến động giá trị tài sản bảo đảm, yêu cầu quy định hoặc việc ngân hàng chủ động củng cố bộ đệm dự phòng”.
—- Nguyễn Quang Huy, CEO Khoa Tài chính – Ngân hàng, Trường Đại học Nguyễn Trãi
Theo ông Huy, để đánh giá thực chất cần xem xét đồng thời nợ nhóm 2, nợ xấu phát sinh mới, tỷ lệ bao phủ nợ xấu và kết quả thu hồi nợ. Việc trích lập đầy đủ có thể gây sức ép lên lợi nhuận trong ngắn hạn, nhưng cũng góp phần tăng khả năng chống chịu của ngân hàng.
Trong khi đó, ông Nguyễn Thái Bình lưu ý tốc độ tăng dự phòng cao hơn lợi nhuận trước dự phòng có thể phản ánh áp lực rủi ro tín dụng gia tăng. Bên cạnh đó, chi phí dự phòng tăng 42.5%, trong khi lợi nhuận trước dự phòng tăng 27.2%. Tỷ lệ bao phủ nợ xấu giảm từ 83% cuối năm 2025 xuống 74% tại ngày 30/09/2026.
Theo đó, cần phân biệt giữa việc ngân hàng chủ động tăng bộ đệm dự phòng và việc nợ xấu thực tế gia tăng. Các chỉ tiêu cần theo dõi gồm nợ nhóm 2, tỷ lệ nợ xấu, tỷ lệ bao phủ nợ xấu và chi phí tín dụng. Nếu nợ xấu tiếp tục tăng trong khi bộ đệm dự phòng suy giảm, áp lực lên lợi nhuận các kỳ tiếp theo có thể lớn hơn.
– 12:00 11/11/2026
Nguồn: https://vietstock.vn/2026/11/ngan-hang-9-thang-dau-nam-thu-nhap-lai-giu-nhip-ap-luc-tu-du-phong-757-1513344.htm