Lãi suất Mỹ và dòng vốn rút khỏi châu Á
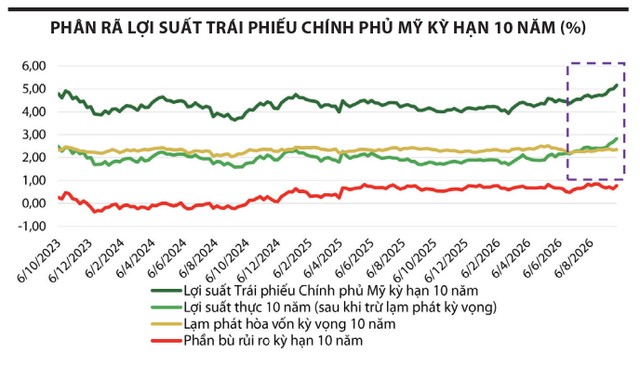
Ngày 16/9/2026, Cục Dự trữ Liên bang Mỹ tăng lãi suất thêm 25 điểm cơ bản, đưa lãi suất lên vùng 3,75-4%. Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm sau đó lên 5,29%, cao nhất kể từ năm 2007. Theo chuyên gia Công ty Chứng khoán Rồng Việt (VDSC), áp lực tăng lợi suất đã xuất hiện từ đầu tháng 6 và mạnh lên trong 12 tuần gần đây, phản ánh xu hướng thắt chặt ngày càng rõ nét và mang tính cấu trúc.
Theo VDSC, đà tăng lợi suất trái phiếu chính phủ Mỹ không chủ yếu xuất phát từ lo ngại lạm phát dài hạn hay rủi ro tài khóa, khi lạm phát hòa vốn và phần bù kỳ hạn 10 năm chưa tăng đột biến. Diễn biến này cũng có thể được đánh giá qua chênh lệch lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm và 2 năm.
Thị trường đang nghiêng về kịch bản lãi suất cao duy trì lâu hơn, trong bối cảnh kinh tế Mỹ vẫn chống chịu tốt với mặt bằng lãi suất hiện tại. Sản xuất công nghiệp tiếp tục mở rộng, với chỉ số ISM tháng 8 đạt 54,6 điểm, trong khi số liệu việc làm cùng tháng vượt kỳ vọng. Vì vậy, nhà đầu tư tiếp tục yêu cầu mức lợi suất cao hơn.
Đà tăng của lợi suất trái phiếu chính phủ Mỹ gây sức ép lên các tài sản rủi ro như cổ phiếu, nhất là khi dòng vốn có xu hướng dịch chuyển về Mỹ và các tài sản an toàn hơn. Chiến tranh kéo dài và giá dầu neo cao cũng có thể tiếp tục đẩy lạm phát và phần bù rủi ro kỳ hạn tăng lên.
Trong bối cảnh nhiều thị trường châu Á và thị trường mới nổi bị rút vốn, lãi suất cao có thể kéo dài áp lực này trong ngắn hạn. Việt Nam cũng chịu tác động khi khối ngoại bán ròng hơn 4.775 tỷ đồng trên HOSE trong tháng 9, nâng giá trị bán ròng lũy kế 9 tháng lên hơn 95.479 tỷ đồng.
 |
window.addEventListener(‘load’, function(){ if(typeof Web_AdsArticleMiddle != ‘undefined’){window.CMS_BANNER.pushAds(Web_AdsArticleMiddle, ‘adsWeb_AdsArticleMiddle’);}else{document.getElementById(‘adsWeb_AdsArticleMiddle’).style.display = “none”;} });
Sau nhịp giảm ngắn, lãi suất tiền gửi kỳ hạn 12 tháng bình quân tăng trở lại, tiến gần vùng đỉnh 7,5-8% của nửa đầu năm. Maybank Investment Bank dự báo, mặt bằng lãi suất tiếp tục ở mức cao trong quý IV/2026, do nhu cầu tín dụng và chi tiêu cho hạ tầng tăng về cuối năm.
Theo các chuyên gia, dòng tiền trong nước sẽ tiếp tục nâng đỡ thị trường nhưng phân hóa, tập trung vào doanh nghiệp có lợi nhuận tăng trưởng tích cực và câu chuyện riêng. Nếu bối cảnh bên ngoài bất lợi, VN-Index có thể giảm về vùng hỗ trợ thấp hơn, song định giá hấp dẫn và triển vọng lợi nhuận sẽ phần nào hạn chế đà giảm.
Công ty Chứng khoán KB Việt Nam (KBSV) đánh giá, định giá thị trường đã về vùng tương đối hấp dẫn. P/E của VN-Index hiện khoảng 13,5 lần, thấp hơn bình quân 5 năm. Nếu loại trừ ảnh hưởng của nhóm Vingroup, P/E điều chỉnh còn khoảng 10,9 lần. Mặt bằng định giá thấp cùng triển vọng lợi nhuận tích cực vẫn mở ra cơ hội đầu tư trung và dài hạn, dù triển vọng quý IV được nhìn nhận thận trọng hơn.
Điểm tựa thị trường nằm ở lợi nhuận doanh nghiệp
Triển vọng lợi nhuận doanh nghiệp được kỳ vọng nâng đỡ thị trường, trong bối cảnh lãi suất cao và dòng vốn ngoại tiếp tục gây sức ép.
Lợi nhuận doanh nghiệp được kỳ vọng trở thành điểm tựa của thị trường. Theo VDSC, tổng lợi nhuận sau thuế thuộc về cổ đông công ty mẹ của các doanh nghiệp trong danh mục phân tích tăng 19,2% trong quý III/2026 so với cùng kỳ, dẫn dắt bởi ngân hàng (tăng 23%), thép (tăng 35%) và bán lẻ (tăng 47%).
Ở nhóm ngân hàng, VDSC nhận định, tăng trưởng tín dụng là động lực chính thúc đẩy lợi nhuận trước thuế, trong khi biên lãi ròng (NIM) phần lớn đi ngang hoặc giảm nhẹ so với quý trước. Lợi nhuận quý III của HDBank, BIDV, VietinBank và MBBank được ước tính tăng lần lượt 44%, 33%, 29% và 29%. Tuy nhiên, nợ xấu hình thành ròng vẫn ở mức cao, khiến chi phí dự phòng tại OCB, VPBank, MSB và VIB được dự báo tăng so với cùng kỳ.
Theo dự phóng của SSI Research, HDBank có thể đạt 7.000 tỷ đồng lợi nhuận trong quý III, tăng 48% so với cùng kỳ. Tín dụng tăng tốc giúp thu nhập lãi thuần tăng 42%, trong khi phí dịch vụ ngân hàng đầu tư từ HDBS có thể tăng 102%, bù đắp cho mức tăng 61% của chi phí dự phòng. MBBank dự kiến đạt 10.000 tỷ đồng lợi nhuận, tăng 38% so với cùng kỳ nhưng giảm 5% so với quý trước do NIM thu hẹp và nợ xấu có thể tăng. BIDV và VietinBank được dự báo cùng tăng 27% lợi nhuận, lần lượt đạt 9.700 tỷ đồng và 13.500 tỷ đồng.
window.addEventListener(‘load’, function(){ if(typeof Web_AdsArticleMiddle1 != ‘undefined’){window.CMS_BANNER.pushAds(Web_AdsArticleMiddle1, ‘adsWeb_AdsArticleMiddle1’);}else{document.getElementById(‘adsWeb_AdsArticleMiddle1’).style.display = “none”;} });
Trong nhóm ngân hàng tư nhân, SSI Research dự báo Techcombank đạt 9.450 tỷ đồng lợi nhuận, tăng 15%; ACB đạt 5.850 tỷ đồng, tăng 9%, với chi phí trích lập dự phòng tăng 160% từ nền thấp; OCB đạt 1.650 tỷ đồng, tăng 7%, dù chi phí dự phòng tăng 116%.
Tại VPBank, lợi nhuận quý III của ngân hàng mẹ được dự báo đạt khoảng 9.000 tỷ đồng, tăng 41%. Tuy nhiên, kết quả kinh doanh của công ty con VPBankS có thể chậm lại. Theo đó, lãi trước thuế hợp nhất dự kiến đạt khoảng 10.000 tỷ đồng, tăng 9% so với cùng kỳ nhưng giảm 9% so với quý trước. Trong khi đó, lợi nhuận quý III của Sacombank được dự báo đạt 2.000 tỷ đồng, giảm 45% do chi phí dự phòng cao.
Ở nhóm dầu khí, VDSC dự báo doanh thu quý III của PLX tăng 29% nhờ sản lượng dầu diesel và giá bán cao hơn, nhưng lợi nhuận chỉ tăng 3%. Lợi nhuận PVS và PVT có thể tăng lần lượt 43% và 54% nhờ các dự án trọng điểm, đội tàu mới và giá cước tăng; PVD dự kiến giảm 3% do chi phí dự án Sông Đốc.
Trong nhóm điện, lợi nhuận POW và NT2 dự kiến tăng lần lượt 44% và 10% nhờ nhiệt điện khí được huy động nhiều hơn. Ngược lại, lợi nhuận GEG có thể giảm 11% do sản lượng thủy điện giảm bởi điều kiện thủy văn không thuận lợi.
Trong lĩnh vực bán lẻ, FPT Retail (mã FRT) còn dư địa tăng trưởng nhờ mở rộng chuỗi Long Châu từ các thành phố lớn về địa bàn cấp 2, cấp 3. KBSV dự báo, chuỗi này có thể mở thêm 400-450 cửa hàng trong năm 2026; mảng tiêm chủng cũng còn tiềm năng dài hạn.
Với MWG, động lực tăng trưởng đến từ sự phục hồi của Thế Giới Di Động và Điện Máy Xanh, cùng quá trình phát triển chuỗi Bách Hóa Xanh. KBSV kỳ vọng doanh nghiệp hưởng lợi từ chu kỳ thay mới thiết bị điện tử, nhu cầu tiêu dùng cải thiện và kế hoạch mở khoảng 1.000 cửa hàng Bách Hóa Xanh trong năm 2026.
Nhìn chung, các công ty chứng khoán dự báo, lợi nhuận quý III của MSN, FRT, DGW và MWG đều tăng trên 60%. Trong đó, FRT có thể tăng 99%, MSN tăng 125% và MWG tăng 68%. Với MSN, mức tăng chủ yếu đến từ mảng khai khoáng, khi Masan High-Tech Materials hưởng lợi từ giá vonfram cao; mảng bán lẻ và tiêu dùng cốt lõi dự kiến chỉ tăng trưởng vừa phải.
window.addEventListener(‘load’, function(){ if(typeof Web_AdsArticleMiddle2 != ‘undefined’){window.CMS_BANNER.pushAds(Web_AdsArticleMiddle2, ‘adsWeb_AdsArticleMiddle2’);}else{document.getElementById(‘adsWeb_AdsArticleMiddle2’).style.display = “none”;} });
Tại nhóm bất động sản dân cư, lợi nhuận phân hóa mạnh theo tiến độ bàn giao. TCH là điểm sáng với lợi nhuận quý III dự báo tăng khoảng 700% nhờ bàn giao các sản phẩm thấp tầng tại Hoàng Huy Green River. Ngược lại, lợi nhuận KDH và NLG có thể giảm lần lượt 93% và 77% do lượng bàn giao hạn chế; NLG không còn khoản thu từ chuyển nhượng dự án như quý I/2026. Lợi nhuận HDG dự báo giảm 26% do chưa đẩy mạnh bán hàng tại Charm Villa và thủy điện chịu ảnh hưởng của thời tiết bất lợi.
Ở nhóm vận tải và cảng biển, GMD và VSC được dự báo tăng trưởng lợi nhuận tích cực nhờ giá dịch vụ xếp dỡ duy trì ở mức cao, đóng góp từ cảng Gemalink và lợi nhuận từ công ty liên kết HAH.
Trong nhóm thép, HPG tiếp tục là điểm sáng với lợi nhuận dự báo tăng 35%, nhờ sản lượng thép cuộn cán nóng từ Khu liên hợp Dung Quất 2, dù biên lợi nhuận gộp giảm do giá bán thấp hơn. Lợi nhuận Hoa Sen và Thép Nam Kim dự kiến tăng lần lượt 60% và 101% nhờ mở rộng xuất khẩu tôn mạ sang các thị trường mới, nhưng biên lợi nhuận gộp thu hẹp so với quý trước. Riêng lợi nhuận GDA dự báo giảm 11%.
Nguồn: https://www.tinnhanhchungkhoan.vn/trien-vong-loi-nhuan-doanh-nghiep-la-diem-tua-cho-gia-co-phieu-post399682.html